Intermediação de Negócios: O Que É, Como Funciona e Exemplos
Conteúdo atualizado em: Setembro/2026
Intermediação de negócios é o processo de aproximar, qualificar e conduzir compradores, vendedores, investidores ou empresas interessadas em realizar uma transação comercial. O intermediador atua como elo entre as partes, ajudando a organizar informações, negociar condições, reduzir riscos e aumentar as chances de o negócio chegar a uma conclusão segura.
Na prática, a intermediação pode ocorrer em diferentes situações, como compra e venda de empresas, entrada ou saída de sócios, captação de investidores, fusões e aquisições, negociação de ativos e contratos comerciais. Dependendo da complexidade da operação, o trabalho pode envolver desde a identificação de potenciais interessados até valuation, confidencialidade, negociação, due diligence e fechamento da transação.
Um exemplo simples é a venda de uma empresa: em vez de o empresário procurar compradores sozinho, o intermediador prepara a oportunidade, identifica interessados com capacidade financeira, conduz as conversas e ajuda a negociar preço, condições de pagamento e demais termos do acordo.
Neste guia, você vai entender o que é intermediação de negócios, como funciona, quem pode atuar como intermediador, quais são seus principais tipos e exemplos, além de conhecer como esse serviço é aplicado profissionalmente em operações de compra, venda e M&A.
O que é Intermediação de Negócios?
A intermediação de negócios é a atuação de um profissional ou empresa especializada para aproximar partes interessadas em uma transação e conduzir o processo de forma estruturada. Esse trabalho pode envolver compradores, vendedores, investidores, sócios ou empresas que buscam fechar acordos comerciais, societários ou de investimento.
Mais do que simplesmente “apresentar uma parte à outra”, o intermediador ajuda a organizar informações, qualificar interessados, preservar a confidencialidade, reduzir ruídos na comunicação e apoiar a negociação de preço, condições de pagamento, garantias, prazos e demais termos do negócio.
Na prática, a intermediação pode ser utilizada em situações como:
- compra e venda de empresas;
- entrada ou saída de sócios;
- captação de investidores;
- fusões e aquisições;
- venda de participação societária;
- negociação de ativos;
- expansão por aquisição;
- contratos comerciais de maior complexidade.
Em operações empresariais mais sofisticadas, especialmente em M&A, a intermediação costuma envolver também valuation, preparação de materiais de apresentação, prospecção de compradores ou investidores, NDA, due diligence, negociação e fechamento da transação.
O objetivo é tornar a negociação mais profissional, segura e eficiente, aumentando a probabilidade de as partes chegarem a um acordo compatível com o valor e os interesses envolvidos.
Quem pode atuar como intermediador de negócios?
A intermediação pode ser conduzida por diferentes tipos de profissionais, como consultorias especializadas, boutiques de M&A, assessores financeiros, corretores de negócios e outros agentes que atuam na aproximação e condução de transações.
Em operações de maior complexidade, o ideal é que o intermediador tenha capacidade técnica para compreender tanto os aspectos financeiros quanto os estratégicos da negociação, principalmente quando há valuation, investidores ou compra e venda de empresas envolvidos.
Exemplo simples de intermediação de negócios
Imagine um empresário que deseja vender sua empresa.
Sem intermediação, ele precisaria encontrar interessados, verificar se possuem capacidade financeira, apresentar informações sensíveis, negociar preço e condições e ainda coordenar toda a documentação do processo.
Com um intermediador, esse processo passa a ser estruturado. O profissional prepara a oportunidade, identifica potenciais compradores, faz a triagem inicial, preserva o sigilo, organiza a negociação e acompanha as etapas até o fechamento.
Esse exemplo ajuda a entender por que a intermediação de negócios vai muito além da simples indicação de um comprador ou vendedor.
Como funciona a intermediação de negócios?
A intermediação de negócios funciona por meio de um processo estruturado que começa na compreensão dos objetivos das partes e avança até a conclusão da transação.
Em uma operação profissional, o intermediador não atua apenas como um contato entre comprador e vendedor. Ele organiza o processo, filtra interessados, protege informações sensíveis e ajuda a conduzir a negociação de forma mais eficiente.
De maneira geral, o processo pode ser dividido nas seguintes etapas:
1. Entendimento do objetivo da negociação
O primeiro passo é identificar o que a empresa ou o empresário pretende alcançar.
Pode ser, por exemplo:
- vender a empresa;
- comprar outra empresa;
- buscar um investidor;
- vender uma participação societária;
- realizar uma fusão;
- negociar um ativo;
- reestruturar uma sociedade.
Essa definição orienta todo o restante da intermediação.
2. Preparação das informações do negócio
Antes de apresentar uma oportunidade ao mercado, é necessário organizar as principais informações financeiras, operacionais e estratégicas.
Em operações de compra e venda de empresas, essa etapa pode incluir valuation, análise financeira, preparação de teaser, Information Memorandum e documentação para due diligence.
3. Identificação e qualificação de interessados
O intermediador busca potenciais compradores, investidores ou parceiros e realiza uma triagem inicial.
O objetivo não é apenas gerar contatos, mas identificar interessados com capacidade financeira, interesse real e aderência ao perfil da operação.
4. Aproximação e negociação
Depois da qualificação, o intermediador conduz a comunicação entre as partes e auxilia na negociação de pontos como:
- preço;
- forma de pagamento;
- participação societária;
- prazos;
- garantias;
- condições para fechamento.
5. Análise e documentação
Em transações empresariais, a negociação costuma avançar para etapas formais de análise financeira, jurídica, fiscal e operacional.
É nessa fase que entram processos como due diligence, carta de intenção, revisão contratual e validação das informações apresentadas.
6. Fechamento da transação
A intermediação acompanha o processo até que os termos sejam formalizados e a operação seja concluída.
Em uma venda de empresa, por exemplo, o trabalho pode seguir até a assinatura dos contratos, pagamento e transferência efetiva da participação societária.
Em resumo, a intermediação de negócios organiza a transação do início ao fim, reduzindo improvisos e ajudando compradores e vendedores a negociar com mais informação, segurança e profissionalismo.
Sell-Side vs. Buy-Side: qual é a diferença na intermediação de negócios?
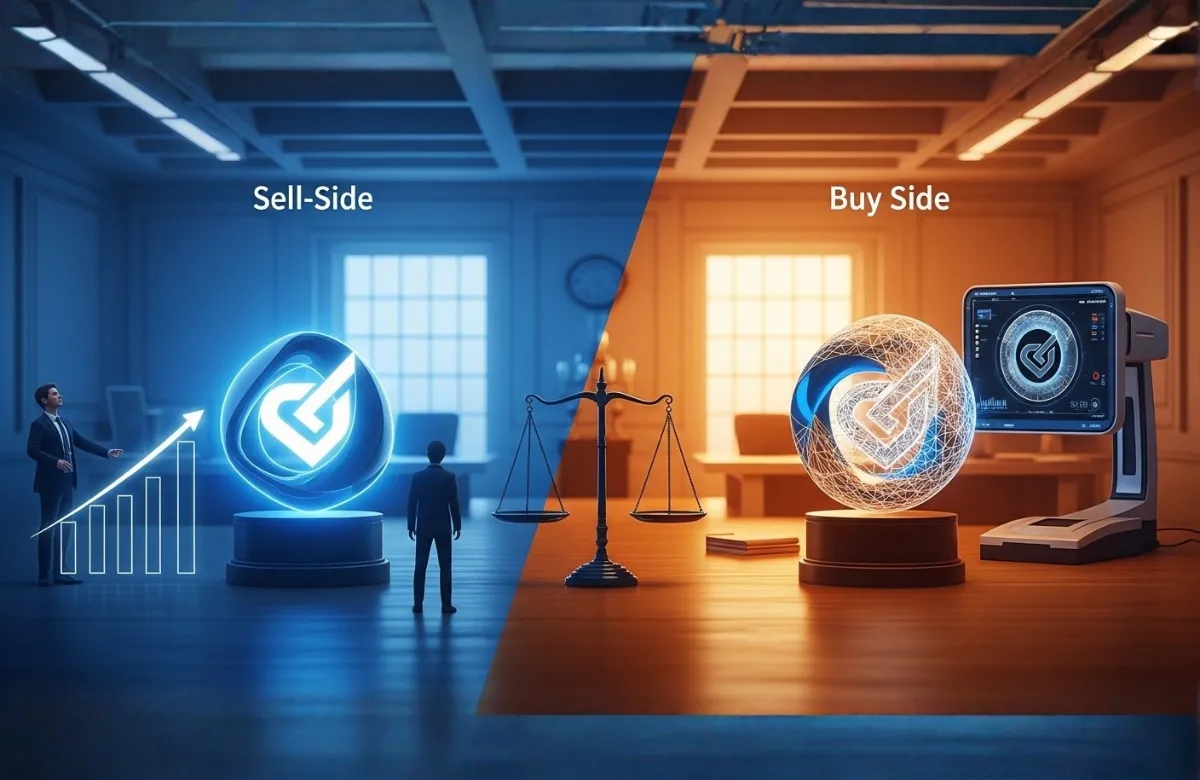
Na intermediação de negócios, a atuação pode ocorrer principalmente em dois lados da transação: o lado de quem deseja vender e o lado de quem deseja comprar.
Essa distinção é importante porque muda o objetivo do trabalho, a estratégia de negociação e a forma como o intermediador conduz o processo.
O que é Sell-Side?
No Sell-Side, o intermediador representa o vendedor.
Seu objetivo é preparar a empresa para o mercado, buscar potenciais compradores e defender as melhores condições possíveis para a transação.
Entre as principais atividades estão:
- preparação da empresa para venda;
- organização das informações financeiras e estratégicas;
- elaboração de teaser e Information Memorandum;
- identificação e qualificação de compradores;
- defesa do valuation;
- condução das negociações;
- suporte durante due diligence e fechamento.
Em resumo, o foco do Sell-Side é maximizar o valor da venda e reduzir os riscos do vendedor durante o processo.
O que é Buy-Side?
No Buy-Side, o intermediador atua em favor do comprador ou investidor.
Nesse caso, o objetivo é encontrar oportunidades que façam sentido estratégico e financeiro, evitando que o comprador adquira uma empresa inadequada ou pague mais do que o ativo realmente vale.
O trabalho pode incluir:
- definição do perfil da empresa-alvo;
- pesquisa e identificação de oportunidades;
- análise financeira preliminar;
- avaliação de sinergias;
- valuation da empresa-alvo;
- apoio na negociação;
- análise de riscos e suporte na due diligence.
O foco do Buy-Side é encontrar boas oportunidades e proteger o comprador contra riscos, sobrepreço e decisões inadequadas.
Qual é a principal diferença entre Sell-Side e Buy-Side?
A diferença está em quem o intermediador representa:
- no Sell-Side, ele trabalha para o vendedor;
- no Buy-Side, ele trabalha para o comprador.
Embora os dois modelos utilizem ferramentas semelhantes — como valuation, análise financeira, negociação e due diligence — os objetivos são diferentes e, em muitos casos, opostos.
E o papel do intermediador?
Em ambos os lados, o intermediador organiza o processo, reduz assimetrias de informação e ajuda a transformar uma negociação informal em uma transação estruturada.
Para aprofundar as diferenças entre esses profissionais e entender sua atuação em operações empresariais, veja também nosso guia sobre Corretor de Negócios.
Quais são as vantagens da intermediação de negócios?
A intermediação de negócios traz vantagens principalmente porque organiza a negociação, reduz riscos e melhora a qualidade das decisões tomadas ao longo da transação.
Quando conduzido por profissionais experientes, o processo tende a ser mais estruturado, confidencial e eficiente.
1. Acesso a compradores, investidores e oportunidades
Uma das principais vantagens é ampliar o alcance da negociação.
O intermediador pode utilizar sua rede de contatos, relacionamento de mercado e processos de prospecção para identificar:
- compradores estratégicos;
- investidores financeiros;
- fundos de investimento;
- empresas interessadas em expansão;
- potenciais sócios ou parceiros.
Isso evita que a negociação fique restrita apenas aos contatos já conhecidos pelo empresário.
2. Qualificação dos interessados
Nem todo interessado possui capacidade financeira ou intenção real de fechar um negócio.
O intermediador ajuda a filtrar os contatos e identificar aqueles que apresentam:
- capacidade de investimento;
- compatibilidade estratégica;
- interesse efetivo na transação;
- condições para avançar no processo.
Essa triagem reduz perda de tempo e exposição desnecessária de informações.
3. Mais confidencialidade durante a negociação
Em processos de venda de empresas, a divulgação prematura da operação pode gerar insegurança entre colaboradores, clientes, fornecedores e concorrentes.
A intermediação profissional ajuda a preservar o sigilo por meio de procedimentos como:
- teaser sem identificação da empresa;
- qualificação prévia dos interessados;
- assinatura de NDA;
- liberação gradual de informações.
4. Melhor preparação para negociar o valor da empresa
Em uma venda ou entrada de investidor, o preço precisa estar sustentado por informações financeiras e fundamentos econômicos.
Por isso, a intermediação pode ser combinada com um valuation, permitindo que o empresário conheça uma faixa de valor tecnicamente justificável antes de iniciar a negociação.
Isso reduz o risco de aceitar uma proposta muito abaixo do valor econômico do negócio ou estabelecer expectativas incompatíveis com o mercado.
5. Negociação mais profissional
Negociar a própria empresa envolve componentes financeiros e emocionais.
O intermediador atua como uma terceira parte especializada, ajudando a organizar discussões sobre:
- preço;
- condições de pagamento;
- participação societária;
- garantias;
- earn-out;
- prazos;
- responsabilidades após o fechamento.
Essa mediação pode facilitar acordos que seriam mais difíceis em uma negociação direta.
6. Redução de riscos
Uma transação empresarial envolve riscos financeiros, jurídicos, fiscais e operacionais.
O intermediador ajuda a identificar pontos críticos antes do fechamento e coordena o processo com outros profissionais envolvidos, como advogados, contadores e especialistas em due diligence.
7. Mais eficiência no processo
Outra vantagem é permitir que o empresário continue concentrado na gestão da empresa enquanto o processo de negociação avança.
Isso é importante porque uma deterioração do desempenho operacional durante a venda pode afetar negativamente o valuation e a própria percepção do comprador.
Em resumo
As principais vantagens da intermediação de negócios são:
maior alcance, qualificação de interessados, confidencialidade, melhor preparação financeira, apoio na negociação, redução de riscos e maior eficiência até o fechamento.
Como a intermediação de negócios pode apoiar o crescimento da empresa?
A intermediação de negócios também pode ser utilizada como ferramenta de crescimento quando a empresa busca oportunidades que dependem da aproximação com investidores, compradores, parceiros ou outras empresas.
Nesse contexto, o intermediador ajuda a estruturar a oportunidade, identificar as partes mais adequadas e conduzir a negociação até que exista um acordo viável.
As aplicações mais comuns incluem:
1. Aquisição de outras empresas
Uma empresa pode utilizar a intermediação para identificar negócios compatíveis com sua estratégia de expansão.
O intermediador ajuda a localizar potenciais alvos, analisar o interesse dos proprietários e organizar as etapas iniciais da negociação.
2. Entrada de investidores ou novos sócios
Quando a empresa precisa de capital para crescer, a intermediação pode aproximá-la de investidores estratégicos ou financeiros.
Nesse processo, é importante apresentar informações organizadas, valuation coerente e uma proposta clara sobre participação, governança e uso dos recursos.
3. Parcerias estratégicas
Nem todo crescimento exige uma aquisição.
A intermediação também pode facilitar acordos comerciais, joint ventures, alianças estratégicas e outras formas de cooperação entre empresas com interesses complementares.
4. Venda de participação ou reorganização societária
A entrada ou saída de sócios também pode exigir uma intermediação profissional, principalmente quando existe necessidade de encontrar investidores, negociar participações e estabelecer condições equilibradas entre as partes.
5. Expansão por fusões e aquisições
Em operações de M&A, a intermediação atua de forma mais estruturada, integrando análise financeira, valuation, prospecção, negociação, due diligence e fechamento.
Nesse caso, o objetivo não é apenas aproximar empresas, mas garantir que a transação esteja alinhada à estratégia de crescimento e à capacidade financeira das partes.
Em quais situações esse apoio faz mais sentido?
A intermediação tende a ser mais relevante quando a empresa:
- deseja crescer por aquisição;
- busca um investidor;
- pretende vender uma participação;
- precisa encontrar um parceiro estratégico;
- considera uma fusão ou reorganização societária.
Como funciona a intermediação na venda de uma empresa?
Na venda de uma empresa, a intermediação de negócios assume uma estrutura mais técnica, porque não basta encontrar um interessado. É necessário preparar a empresa, proteger informações confidenciais, validar compradores e conduzir a negociação até o fechamento.
O processo normalmente segue estas etapas:
1. Preparação da empresa para a venda
Antes de abordar o mercado, é importante organizar as informações financeiras, societárias e operacionais da empresa.
Essa preparação pode incluir:
- análise das demonstrações financeiras;
- identificação de ajustes no EBITDA;
- organização de contratos e documentos societários;
- avaliação de riscos;
- preparação para futura due diligence.
Essa etapa reduz surpresas durante a negociação e ajuda a aumentar a credibilidade da empresa perante potenciais compradores.
2. Valuation e definição de uma referência de valor
A intermediação deve partir de uma referência econômica coerente.
Por isso, o valuation é importante para estimar o valor da empresa com base em fatores como geração de caixa, desempenho histórico, perspectivas de crescimento, riscos e características do setor.
O valuation não determina obrigatoriamente o preço final da venda, mas cria uma base técnica para a negociação.
3. Preparação do teaser e do Information Memorandum
Com a empresa organizada, são preparados os materiais utilizados na apresentação da oportunidade.
O teaser apresenta o negócio de maneira resumida e, normalmente, sem revelar a identidade da empresa.
Já o Information Memorandum (IM) reúne informações mais completas sobre operação, mercado, histórico financeiro, diferenciais competitivos e perspectivas.
4. Prospecção e qualificação de compradores
O intermediador identifica potenciais compradores que tenham aderência estratégica e capacidade financeira para avançar.
Essa etapa pode envolver:
- compradores estratégicos;
- concorrentes;
- empresas de setores complementares;
- investidores financeiros;
- fundos de private equity;
- grupos empresariais interessados em expansão.
A qualificação evita exposição desnecessária da empresa a interessados sem condições reais de executar a transação.
5. Confidencialidade e NDA
Antes da entrega de informações sensíveis, é comum a assinatura de um NDA — Acordo de Confidencialidade.
O objetivo é proteger informações como:
- dados financeiros;
- carteira de clientes;
- contratos;
- fornecedores;
- estratégias comerciais;
- informações operacionais.
A liberação de dados deve ocorrer de forma gradual, conforme o avanço do interesse do comprador.
6. Negociação e carta de intenção
Quando existe interesse concreto, inicia-se a negociação dos principais termos da operação.
Além do preço, podem ser discutidos:
- forma de pagamento;
- percentual adquirido;
- permanência dos atuais sócios;
- earn-out;
- garantias;
- período de transição;
- condições para fechamento.
Esses pontos podem ser formalizados inicialmente em uma LOI — Letter of Intent, ou Carta de Intenção.
7. Due diligence
Depois da negociação preliminar, o comprador normalmente realiza uma análise detalhada da empresa.
A due diligence pode abranger aspectos:
- financeiros;
- contábeis;
- tributários;
- jurídicos;
- trabalhistas;
- comerciais;
- operacionais.
O objetivo é confirmar as informações utilizadas na negociação e identificar eventuais riscos ou passivos.
8. Contratos e fechamento
Superada a due diligence, as partes avançam para os documentos definitivos da transação.
A intermediação acompanha a negociação dos termos finais e a coordenação entre empresários, advogados, contadores e demais assessores até o closing, quando a operação é efetivamente concluída.
Qual é o papel do intermediador durante esse processo?
O intermediador atua como coordenador da transação, ajudando a manter o processo organizado, preservar o sigilo, administrar expectativas e facilitar a comunicação entre comprador e vendedor.
Em uma venda empresarial, sua função vai muito além de apresentar interessados: ele acompanha a operação desde a preparação até o fechamento.
Qual é o papel do teaser e do Information Memorandum na intermediação?
Em operações de compra e venda de empresas, a apresentação da oportunidade precisa equilibrar duas necessidades: despertar o interesse de potenciais compradores e, ao mesmo tempo, preservar informações sensíveis da empresa.
É nesse contexto que entram o teaser e o Information Memorandum (IM).
O que é o teaser?
O teaser é um documento curto, normalmente com uma ou duas páginas, utilizado na fase inicial da prospecção.
Ele apresenta a oportunidade de forma resumida, destacando aspectos como:
- setor de atuação;
- porte da empresa;
- características do negócio;
- diferenciais competitivos;
- principais indicadores financeiros;
- potencial de crescimento.
Em muitos casos, o teaser é preparado sem revelar o nome da empresa. Essa abordagem ajuda a preservar a confidencialidade enquanto o intermediador identifica potenciais interessados.
O que é o Information Memorandum?
O Information Memorandum, também chamado de IM, é um documento mais completo, utilizado quando o comprador já demonstrou interesse e avançou no processo.
Ele pode incluir:
- histórico da empresa;
- modelo de negócio;
- produtos e serviços;
- mercado e concorrência;
- estrutura societária;
- demonstrações financeiras;
- indicadores operacionais;
- perspectivas de crescimento;
- riscos;
- informações sobre valuation;
- tese de investimento.
O IM permite que o interessado conheça a empresa de forma mais estruturada antes de avançar para etapas mais profundas da análise.
Qual é a diferença entre teaser e Information Memorandum?
A principal diferença está no nível de informação disponibilizado.
O teaser é resumido e tem como objetivo despertar o interesse inicial.
O Information Memorandum é detalhado e busca fornecer elementos suficientes para que o potencial comprador avalie se deseja avançar na transação.
Por que esses documentos são importantes na intermediação?
Eles ajudam a profissionalizar a apresentação da empresa e a organizar a comunicação com potenciais compradores.
Também permitem que o intermediador controle melhor a divulgação das informações, liberando dados mais sensíveis apenas à medida que o interessado demonstra capacidade financeira e real intenção de avançar.
Quando contratar uma empresa de intermediação de negócios?
A intermediação de negócios tende a ser mais valiosa quando a negociação envolve maior complexidade, exposição de informações sensíveis, necessidade de buscar compradores ou investidores ou dificuldade para alinhar interesses entre as partes.
Algumas situações em que esse apoio costuma fazer mais sentido são:
1. Venda de empresa
Ao vender uma empresa, o empresário precisa lidar com valuation, confidencialidade, prospecção de compradores, negociação e due diligence.
O intermediador ajuda a organizar essas etapas e evita que a operação dependa apenas de contatos informais ou de uma negociação direta com poucos interessados.
2. Entrada ou saída de sócios
A negociação de participações societárias pode envolver divergências sobre preço, condições de pagamento e continuidade da gestão.
Nesse contexto, a intermediação pode ajudar a estruturar a negociação e reduzir conflitos entre as partes.
3. Busca de investidores
Quando a empresa deseja captar recursos ou receber um novo investidor, o intermediador pode ajudar a preparar a oportunidade, identificar potenciais interessados e conduzir as negociações sobre valor, participação e governança.
4. Compra de outra empresa
No Buy-Side, a intermediação pode ser utilizada para identificar empresas-alvo, avaliar oportunidades e apoiar o comprador na negociação e análise de riscos.
5. Fusões e aquisições
Em operações de M&A, o processo normalmente envolve diferentes especialistas, documentos e etapas de análise.
A intermediação ajuda a coordenar o fluxo da transação desde a preparação inicial até o fechamento.
6. Negociações que exigem confidencialidade
Quando a divulgação prematura de uma negociação pode afetar funcionários, clientes, fornecedores ou concorrentes, o intermediador pode estruturar a abordagem de forma mais reservada, utilizando teaser, NDA e liberação gradual de informações.
7. Negociações que estão travadas
Também pode fazer sentido contratar um intermediador quando comprador e vendedor já estão conversando, mas encontram dificuldades para avançar em pontos como:
- preço;
- condições de pagamento;
- garantias;
- prazos;
- responsabilidades futuras;
- participação societária.
Uma terceira parte experiente pode ajudar a reorganizar a discussão e aproximar posições.
Quando a intermediação pode não ser necessária?
Nem toda negociação exige uma estrutura complexa.
Em operações simples, de baixo valor, entre partes que já possuem uma relação estabelecida e com poucas variáveis a negociar, a contratação de uma estrutura completa de intermediação pode não ser necessária.
A decisão deve considerar o valor envolvido, a complexidade da operação, os riscos e a necessidade de acesso a compradores, investidores ou especialistas.
Como o intermediador atua durante a negociação?
Durante a negociação, o intermediador de negócios atua como uma terceira parte especializada para organizar a comunicação, reduzir conflitos e manter a discussão concentrada nos aspectos econômicos e estratégicos da operação.
Esse papel é especialmente importante em negociações de compra e venda de empresas, nas quais o empresário pode estar emocionalmente envolvido e o comprador tende a buscar condições que reduzam sua exposição ao risco.
1. Organização da comunicação entre as partes
O intermediador centraliza a troca de informações e ajuda a evitar mensagens contraditórias ou negociações paralelas.
Isso permite que comprador e vendedor avancem de forma mais estruturada, com registro dos principais pontos discutidos e maior controle sobre o processo.
2. Negociação de preço e condições
A negociação não envolve apenas o valor nominal da empresa.
Também podem ser discutidos:
- forma de pagamento;
- entrada e parcelas;
- earn-out;
- garantias;
- retenções;
- prazo de transição;
- permanência dos antigos sócios;
- cláusulas de não concorrência;
- condições precedentes para o fechamento.
O intermediador ajuda a avaliar o conjunto da proposta, e não apenas o preço apresentado.
3. Defesa do valuation
Quando existe um valuation previamente elaborado, ele serve como referência técnica para a negociação.
O intermediador pode utilizar os fundamentos da avaliação — geração de caixa, EBITDA, ativos, riscos, crescimento e múltiplos — para sustentar o valor defendido pelo vendedor ou analisar a razoabilidade de uma proposta recebida.
4. Redução de conflitos emocionais
A venda de uma empresa pode envolver anos ou décadas de trabalho do fundador.
Por isso, divergências sobre preço ou condições podem rapidamente se transformar em conflitos pessoais.
O intermediador ajuda a separar a dimensão emocional da análise econômica e mantém a negociação orientada pelos interesses objetivos da transação.
5. Gestão de impasses
É comum que uma negociação pare em pontos específicos.
Por exemplo:
- comprador considera o preço elevado;
- vendedor não aceita determinada forma de pagamento;
- surgem dúvidas durante a due diligence;
- há divergências sobre garantias;
- as partes discordam sobre earn-out.
Nessas situações, o intermediador pode propor estruturas alternativas para aproximar as posições sem necessariamente romper a negociação.
6. Coordenação com outros profissionais
Operações mais complexas envolvem diferentes especialistas.
O intermediador pode coordenar a comunicação entre:
- empresários;
- advogados;
- contadores;
- consultores financeiros;
- auditores;
- especialistas tributários.
Essa coordenação ajuda a evitar que questões técnicas atrasem ou inviabilizem o fechamento.
O intermediador decide pelas partes?
Não.
O papel do intermediador é assessorar, organizar e conduzir a negociação, mas as decisões finais pertencem ao comprador e ao vendedor.
Em operações relevantes, questões jurídicas, tributárias e contratuais também devem ser analisadas pelos profissionais responsáveis por cada área.
Qual é o papel do intermediador de negócios?
O intermediador de negócios atua como facilitador e coordenador da transação, ajudando as partes a avançarem de forma mais organizada, segura e profissional.
Seu papel pode variar conforme o tipo de operação, mas normalmente envolve atividades como:
- identificar compradores, vendedores ou investidores;
- qualificar os interessados;
- organizar informações e documentos;
- preservar a confidencialidade;
- apoiar a definição de valor;
- conduzir negociações;
- coordenar profissionais envolvidos;
- acompanhar a operação até o fechamento.
Em processos de compra e venda de empresas, esse profissional pode atuar de forma semelhante a um advisor de M&A ou corretor de negócios especializado, dependendo do porte e da complexidade da transação.
O intermediador é apenas um “vendedor”?
Não.
Em operações empresariais mais complexas, o trabalho vai muito além de simplesmente apresentar um comprador ao vendedor.
O intermediador precisa compreender:
- aspectos financeiros da empresa;
- valuation;
- riscos da transação;
- dinâmica de negociação;
- estrutura societária;
- processo de due diligence;
- condições de fechamento.
Essa visão mais ampla permite que ele ajude as partes a tomar decisões com mais informação e reduzir riscos ao longo da negociação.
Qual é a diferença entre intermediador e corretor de negócios?
Os termos podem ser utilizados de maneiras diferentes no mercado.
De forma geral, intermediador de negócios é um conceito mais amplo, que descreve quem atua na aproximação e condução de transações.
Já o corretor de negócios costuma estar mais diretamente associado à compra e venda de empresas ou ativos empresariais.
Em operações de maior complexidade, também podem ser utilizados termos como advisor de M&A, assessor financeiro ou boutique de fusões e aquisições.
Exemplo de intermediação de negócios na prática
Um exemplo comum de intermediação de negócios ocorre na venda de uma empresa.
Imagine uma empresa de tecnologia que deseja encontrar um comprador estratégico. O proprietário conhece bem o negócio, mas não possui acesso direto a potenciais compradores nem experiência para estruturar uma transação de M&A.
Sem intermediação, ele poderia:
- abordar poucos interessados;
- revelar informações cedo demais;
- negociar sem uma referência técnica de valor;
- aceitar condições desfavoráveis;
- conduzir o processo de forma informal.
Com a intermediação profissional, o processo tende a ser mais estruturado.
1. Avaliação inicial da empresa
O primeiro passo é entender a situação financeira e estratégica do negócio.
Pode ser realizado um valuation para estimar uma faixa de valor e identificar os principais fatores que sustentam o preço da empresa.
2. Preparação da oportunidade
O intermediador organiza as informações e prepara materiais como teaser e Information Memorandum.
O objetivo é apresentar o negócio de forma clara e profissional, sem expor informações sensíveis antes da hora.
3. Busca de compradores
São identificados potenciais compradores com maior aderência à empresa, considerando:
- setor;
- capacidade financeira;
- interesse estratégico;
- sinergias possíveis.
4. Qualificação dos interessados
Antes de avançar, o intermediador verifica se o interessado possui condições reais de continuar a negociação.
Isso evita perda de tempo com contatos sem capacidade de compra.
5. Negociação
O intermediador participa da discussão sobre:
- preço;
- forma de pagamento;
- earn-out;
- garantias;
- permanência dos sócios;
- cronograma da operação.
6. Due diligence e fechamento
Depois de uma proposta preliminar, o comprador analisa os dados financeiros, jurídicos e operacionais da empresa.
Se a due diligence for concluída satisfatoriamente, as partes avançam para os contratos definitivos e o fechamento.
Exemplo numérico simplificado
Imagine que a empresa tenha sido avaliada em aproximadamente R$ 1 milhão.
Durante a prospecção, é identificado um comprador estratégico que enxerga sinergias relevantes e apresenta uma proposta de R$ 1,2 milhão, com parte do pagamento à vista e parte condicionada a metas futuras.
Nesse caso, a intermediação ajudou não apenas a encontrar um comprador, mas também a estruturar uma negociação mais competitiva e organizada.
Outros exemplos de intermediação de negócios
Além da venda de empresas, a intermediação pode ocorrer em situações como:
- entrada de um novo sócio;
- busca de investidores;
- aquisição de outra empresa;
- venda de participação societária;
- negociação de ativos;
- joint ventures;
- fusões;
- reorganizações societárias.
Quanto custa a intermediação de negócios?
O custo da intermediação de negócios pode variar conforme o tipo de transação, o porte da empresa, a complexidade do processo, o nível de envolvimento da consultoria e o modelo de remuneração contratado.
Em operações de compra e venda de empresas e M&A, é comum encontrar estruturas compostas por uma ou mais das seguintes modalidades:
1. Retainer Fee
O Retainer Fee é um valor fixo pago no início ou ao longo do projeto.
Ele pode remunerar atividades como:
- diagnóstico inicial;
- organização de informações;
- preparação de materiais;
- valuation;
- elaboração de teaser e Information Memorandum;
- prospecção;
- gestão do processo.
Esse valor pode ser único ou distribuído ao longo da execução do projeto, dependendo do contrato.
2. Success Fee
A Success Fee é a remuneração vinculada à conclusão da transação.
Normalmente é calculada como um percentual sobre o valor efetivamente negociado ou recebido, conforme as condições definidas em contrato.
A porcentagem pode variar bastante de uma operação para outra.
Em negócios menores, a taxa percentual tende a ser mais elevada; em transações maiores, pode ser reduzida proporcionalmente.
3. Modelo híbrido
Também é comum utilizar uma combinação de:
Retainer Fee + Success Fee.
Nesse formato, parte da remuneração cobre o trabalho técnico realizado durante o projeto e outra parte fica condicionada ao sucesso da transação.
O que influencia o custo?
Entre os principais fatores estão:
- valor estimado da transação;
- porte da empresa;
- complexidade societária;
- número de compradores ou investidores a serem prospectados;
- necessidade de valuation;
- preparação de materiais;
- duração esperada do processo;
- nível de exclusividade;
- complexidade da negociação;
- abrangência nacional ou internacional.
A comissão de intermediação é sempre igual?
Não.
Não existe uma taxa única aplicável a todas as operações.
A remuneração deve ser definida de acordo com o escopo, o risco e a complexidade da transação.
Por isso, o ideal é que o contrato deixe claro:
- o que está incluído no serviço;
- quais valores são fixos;
- quando a success fee é devida;
- sobre qual base ela será calculada;
- prazo e exclusividade;
- situações de encerramento antecipado.
Como escolher uma empresa de intermediação de negócios?
A escolha de uma empresa de intermediação de negócios deve considerar mais do que apenas a capacidade de apresentar compradores ou investidores.
Em operações empresariais relevantes, o intermediador precisa ter competência para compreender o negócio, estruturar a oportunidade e conduzir a negociação até o fechamento.
Os principais critérios são:
1. Experiência em transações empresariais
Avalie se a empresa atua de forma recorrente com operações de compra e venda de empresas, entrada de investidores, reorganizações societárias ou M&A.
A experiência prática ajuda a antecipar riscos e organizar melhor o processo.
2. Capacidade técnica em valuation
Em negociações envolvendo venda de empresa ou participação societária, é importante que o intermediador compreenda valuation, geração de caixa, EBITDA, múltiplos e riscos financeiros.
Isso permite discutir preço e condições com maior fundamento técnico.
3. Processo de qualificação de compradores
Uma boa empresa de intermediação não deve apenas gerar contatos.
Ela precisa ter critérios para avaliar:
- capacidade financeira;
- interesse real;
- aderência estratégica;
- histórico do potencial comprador;
- condições para avançar na transação.
4. Confidencialidade
Verifique como a empresa protege informações sensíveis.
Um processo profissional pode envolver:
- teaser sem identificação;
- NDA;
- acesso gradual às informações;
- controle de documentos;
- definição de quem pode receber dados estratégicos.
5. Metodologia de trabalho
É importante entender como a intermediação será conduzida.
Pergunte sobre:
- etapas do projeto;
- preparação da empresa;
- valuation;
- prospecção;
- comunicação com interessados;
- negociação;
- due diligence;
- acompanhamento até o closing.
Quanto mais claro o processo, menor o risco de improvisação.
6. Modelo de remuneração
O contrato deve explicar de forma objetiva:
- existência de retainer fee;
- success fee;
- base de cálculo;
- prazo;
- exclusividade;
- escopo;
- condições de encerramento.
Evite contratar com base apenas no menor percentual de comissão.
7. Compatibilidade com o porte e o perfil da empresa
Nem todo intermediador é adequado para todo tipo de negócio.
Alguns trabalham com grandes operações, enquanto outros possuem maior experiência com pequenas e médias empresas.
O ideal é buscar uma empresa acostumada a transações compatíveis com o porte, setor e complexidade da sua operação.
8. Capacidade de conduzir a negociação
Também vale avaliar se o intermediador possui experiência real em negociação.
Encontrar interessados é apenas uma parte do processo. O valor do trabalho aparece especialmente quando surgem:
- divergências de preço;
- propostas condicionadas;
- earn-out;
- exigências de garantias;
- problemas durante a due diligence;
- alterações na estrutura de pagamento.
Quais perguntas fazer antes de contratar?
Antes de escolher uma empresa de intermediação de negócios, vale perguntar:
- Qual é o escopo exato do serviço?
- O valuation está incluído?
- Como são encontrados os compradores ou investidores?
- Como funciona a qualificação dos interessados?
- Existe exclusividade?
- Como são protegidas as informações da empresa?
- Como funciona a remuneração?
- Até qual etapa a consultoria acompanha a operação?
- Quem será responsável pela negociação?
Em resumo
Uma boa empresa de intermediação deve combinar experiência, metodologia, conhecimento financeiro, capacidade de prospecção, confidencialidade e habilidade de negociação.
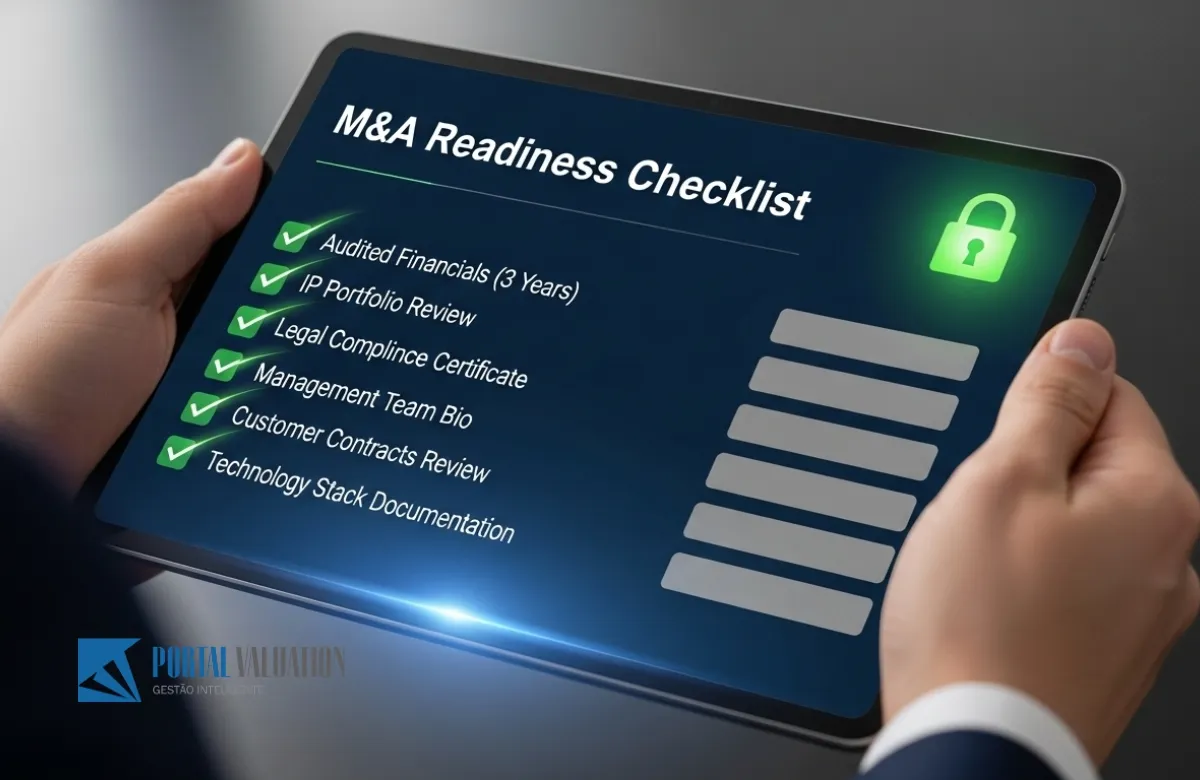
Quais documentos preparar para uma intermediação de negócios?
Em operações de compra e venda de empresas, a organização documental é importante porque reduz atrasos, facilita a análise dos interessados e diminui o risco de renegociações durante a due diligence.
Os documentos exigidos variam conforme a empresa e o tipo de transação, mas alguns grupos são recorrentes.
1. Informações financeiras
Normalmente são solicitados documentos como:
- DRE;
- balanço patrimonial;
- fluxo de caixa;
- endividamento;
- histórico de faturamento;
- projeções financeiras.
Essas informações ajudam o comprador ou investidor a avaliar desempenho, geração de caixa e riscos financeiros.
2. Documentos societários e jurídicos
Também podem ser necessários:
- contrato social e alterações;
- acordos de sócios;
- principais contratos;
- certidões;
- informações sobre processos judiciais;
- documentos de propriedade de ativos relevantes.
3. Informações comerciais e operacionais
Dependendo da operação, o interessado pode analisar:
- carteira de clientes;
- concentração de receita;
- principais fornecedores;
- contratos comerciais;
- indicadores operacionais;
- estrutura organizacional.
4. Informações trabalhistas e fiscais
A análise também pode incluir:
- folha de pagamento;
- obrigações trabalhistas;
- passivos fiscais;
- parcelamentos;
- regularidade tributária.
5. Ativos e propriedade intelectual
Quando relevantes para o valor da empresa, devem ser organizadas informações sobre:
- imóveis;
- máquinas e equipamentos;
- marcas;
- patentes;
- softwares;
- domínios;
- outros ativos intangíveis.
O que é um Data Room?
O Data Room é o ambiente utilizado para organizar e disponibilizar os documentos da transação aos profissionais e interessados autorizados.
Em operações mais estruturadas, ele permite controlar melhor:
- quais documentos foram disponibilizados;
- quem possui acesso;
- quando as informações foram compartilhadas;
- quais dados ainda precisam ser complementados.
Por que preparar os documentos antes de buscar compradores?
Uma empresa organizada transmite maior confiança e tende a enfrentar menos interrupções durante a negociação.
Além disso, identificar problemas antes da due diligence permite que o empresário avalie possíveis correções antes que o comprador utilize essas questões para renegociar preço ou condições.
Intermediação de negócios: quando faz sentido contar com apoio especializado?
A intermediação de negócios pode tornar uma negociação mais organizada, segura e eficiente, especialmente quando envolve compra ou venda de empresas, entrada de investidores, reorganizações societárias ou operações de M&A.
O valor do intermediador está em estruturar o processo, qualificar interessados, preservar a confidencialidade, apoiar a negociação e coordenar as etapas até o fechamento.
Em operações mais complexas, esse trabalho também pode envolver valuation, preparação de materiais, prospecção de compradores, NDA, due diligence e suporte na definição das condições da transação.
Mais do que simplesmente aproximar duas partes, a intermediação profissional ajuda a reduzir improvisos e aumenta a qualidade das decisões tomadas durante a negociação.
Precisa estruturar uma negociação com mais segurança?
Se a sua empresa está considerando uma venda, entrada de investidor, saída de sócio ou outra transação estratégica, vale avaliar a operação com antecedência antes de iniciar conversas com potenciais interessados.
O Portal do Valuation atua com avaliação econômico-financeira e apoio consultivo em processos de intermediação e M&A, ajudando empresários a organizar informações, compreender o valor do negócio e estruturar a negociação de forma mais profissional.
Precisa estruturar uma negociação com mais segurança?
Se a sua empresa está considerando uma venda, entrada de investidor, saída de sócio ou outra transação estratégica, vale avaliar a operação com antecedência antes de iniciar conversas com potenciais interessados.O Portal do Valuation atua com avaliação econômico-financeira e apoio consultivo em processos de intermediação e M&A, ajudando empresários a organizar informações, compreender o valor do negócio e estruturar a negociação de forma mais profissional.
Glossário de intermediação de negócios e M&A
Buy-Side: atuação voltada ao comprador ou investidor em uma transação.
Closing: etapa final da operação, quando os contratos são assinados e as condições de fechamento são cumpridas.
Due Diligence: processo de análise financeira, jurídica, fiscal, trabalhista e operacional realizado antes da conclusão da transação.
Earn-out: parcela do preço condicionada ao cumprimento de metas futuras após a venda.
Escrow: mecanismo pelo qual parte do valor da transação pode ficar retida temporariamente como garantia.
Information Memorandum (IM): documento detalhado que apresenta a empresa, seu desempenho, mercado, estratégia e informações financeiras a potenciais compradores ou investidores.
LOI — Letter of Intent: carta de intenção que registra os principais termos preliminares de uma negociação.
NDA — Non-Disclosure Agreement: acordo de confidencialidade utilizado para proteger informações sensíveis.
Sell-Side: atuação voltada ao vendedor de uma empresa ou participação societária.
Success Fee: remuneração vinculada à conclusão da transação.
Teaser: documento resumido utilizado para apresentar uma oportunidade sem revelar, inicialmente, todas as informações da empresa.
Valuation: processo de avaliação econômico-financeira utilizado para estimar o valor de uma empresa ou participação societária.
FAQ – Perguntas Frequentes Sobre Intermediação de Negócios
O que é intermediação de negócios?
É o processo de aproximar e auxiliar compradores, vendedores, investidores ou empresas interessadas em realizar uma transação, organizando a negociação e ajudando as partes a avançarem até o fechamento.
Como funciona a intermediação de negócios?
O processo pode envolver preparação da oportunidade, identificação e qualificação de interessados, confidencialidade, negociação, análise documental e acompanhamento até a conclusão da operação.
Quem pode atuar como intermediador de negócios?
A atividade pode ser realizada por consultorias especializadas, boutiques de M&A, assessores financeiros, corretores de negócios e outros profissionais que atuem na condução de transações empresariais.
Quais são os principais tipos de intermediação de negócios?
Entre os mais comuns estão compra e venda de empresas, busca de investidores, entrada ou saída de sócios, aquisição de empresas, parcerias estratégicas e operações de M&A.
Quais são as vantagens da intermediação de negócios?
As principais são maior acesso a interessados, qualificação de compradores ou investidores, confidencialidade, apoio na negociação, redução de riscos e maior organização do processo.
Quando contratar uma empresa de intermediação de negócios?
Quando a transação envolver maior complexidade, necessidade de sigilo, busca de compradores ou investidores, divergências entre as partes ou necessidade de apoio técnico para conduzir a negociação.
A intermediação de negócios é segura?
Pode ser mais segura quando conduzida por profissionais experientes, com processos de confidencialidade, qualificação de interessados, documentação adequada e apoio de especialistas jurídicos, contábeis e financeiros.
Como a intermediação ajuda na venda de uma empresa?
Ela pode apoiar a preparação da empresa, valuation, prospecção de compradores, negociação, due diligence e acompanhamento até o fechamento.
Quanto custa a intermediação de negócios?
O custo varia conforme o porte da empresa, complexidade da operação e modelo contratado. Pode existir remuneração fixa, success fee ou combinação das duas.
O valuation é obrigatório na intermediação?
Não em todas as situações, mas em operações de compra e venda de empresas ele é importante para criar uma referência técnica de valor e apoiar a negociação.
Qual é a diferença entre intermediador de negócios e corretor de negócios?
Intermediador de negócios é um conceito mais amplo. Corretor de negócios costuma estar mais associado à aproximação e negociação de compra e venda de empresas ou ativos empresariais.
A intermediação garante que a empresa será vendida?
Não. A intermediação profissional pode aumentar a organização, o alcance e a qualidade do processo, mas não existe garantia de fechamento de uma transação.
Pequenas e médias empresas podem utilizar intermediação de negócios?
Sim. O serviço pode ser adequado para PMEs, especialmente quando há venda de empresa, entrada ou saída de sócio, busca de investidor ou negociação com compradores estratégicos.
A intermediação exige confidencialidade?
Em muitas operações, sim. O uso de NDA, teaser e controle gradual das informações ajuda a proteger dados estratégicos da empresa.
Como escolher uma empresa de intermediação de negócios?
Avalie experiência, metodologia, conhecimento financeiro, capacidade de prospecção, tratamento da confidencialidade, modelo de remuneração e experiência em operações semelhantes.
Este conteúdo foi útil para sua tomada de decisão?
Continue aprofundando seus conhecimentos estratégicos em nosso Portal ou acompanhe nossos insights diários em nossa página oficial no Facebook.
Autor: Equipe de Redação do Portal do Valuation sob supervisão técnica.
Revisão Técnica e Curadoria: Laércio Pacanari – Especialista em M&A e Valuation, segundo a Política Editorial do Portal do Valuation para garantir precisão técnica e conformidade com as normas brasileiras de M&A e avaliação de ativos.
👉 Agende agora uma Reunião SEM COMPROMISSO com nossos especialistas em Intermediação de Negócios – Clicando abaixo

Laercio Pacanari
CEO do Portal do Valuation Economista e especialista em Controladoria com mais de 15 anos de mercado. Possui vasta experiência na elaboração de Laudos de Valuation e na condução de processos complexos de M&A para PMEs. No comando do Portal do Valuation, une precisão financeira à estratégia digital para transformar negócios em ativos auditáveis e prontos para estratégias de saída (Exit) lucrativas.