


Quanto Custa Uma Avaliação De Empresa em 2026?
Conteúdo atualizado em 11 de outubro de 2026.
Este artigo foi revisado para aprimorar a precisão das informações sobre honorários de valuation, metodologias de avaliação e fatores que influenciam o custo de uma avaliação de empresa.
Quanto custa uma avaliação de empresa? No Portal do Valuation, os honorários de uma avaliação econômico-financeira podem variar de R$ 8.000 a R$ 15.000 para negócios de menor porte, chegando a valores superiores a R$ 120.000 em projetos de grande complexidade.
Para empresas em outras faixas de faturamento, os honorários normalmente variam entre R$ 15.000 e R$ 85.000, conforme o porte, a estrutura operacional e as características do trabalho.
O custo de um valuation depende de fatores como faturamento anual, número de CNPJs, qualidade das informações financeiras, metodologia utilizada e finalidade da avaliação. Trabalhos destinados à venda de empresas, entrada ou saída de sócios, sucessão empresarial e captação de investimentos podem exigir escopos diferentes.
Neste guia, apresentamos as faixas de honorários praticadas pelo Portal do Valuation, os fatores que influenciam a precificação, as metodologias de avaliação e os cuidados necessários para contratar uma consultoria especializada.
O Dilema do Preço: Por que o Valuation não é uma “Commodity”?
Muitos empresários cometem o erro crítico de tratar o processo de avaliação de empresas como uma mercadoria comum, comparando apenas o valor nominal dos honorários entre diferentes propostas.
No entanto, no universo das Finanças Corporativas, existe uma distinção abissal entre o “preço” de um serviço e o “valor” que ele gera para o património do sócio.
Preço vs. Valor: A lógica do investimento em Finanças Corporativas
Quando pergunta quanto custa uma avaliação de empresa, a resposta correta não deveria ser apenas um número, mas sim uma análise do ROI (Retorno sobre Investimento) que esse documento trará. Um laudo de Business Valuation bem executado não é uma despesa administrativa; é a sua principal arma de defesa numa mesa de negociação.
Se uma consultoria cobra R$ 15.000 e outra R$ 40.000, a diferença não está apenas na margem de lucro do consultor, mas na profundidade da Engenharia de Valor aplicada para encontrar lucros ocultos que podem elevar o preço de venda da sua empresa em milhões de reais.
A analogia do cirurgião: Por que o “barato” pode destruir o seu Equity Value?
Imagine que é um paciente cardíaco cuja vida depende da habilidade e do julgamento de um cirurgião para uma intervenção crítica. Seria inteligente da sua parte escolher o médico apenas porque ele apresentou o orçamento mais barato? Com o patrimônio da sua família — construído ao longo de décadas de trabalho — a lógica é idêntica.
Confiar a consultoria de valuation a amadores ou a softwares automatizados de baixo custo é aceitar o risco de ter o seu valor de mercado subestimado por compradores profissionais. No M&A, um laudo fraco é “glosado” (desconsiderado) na primeira fase da Due Diligence, deixando-o vulnerável a ofertas injustas.
O impacto da assinatura: Como a autoridade do avaliador influencia o investidor?
Um ponto crucial que compõe o custo é a credibilidade da entidade que assina o laudo. Investidores institucionais, bancos e fundos de Private Equity pagam mais por empresas que apresentam relatórios auditáveis e defensáveis. Saber quanto custa uma avaliação de empresa envolve entender que você está pagando pela segurança jurídica e técnica.
Um Avaliador de Empresas com expertise de mercado transforma dados contábeis em teses de investimento, algo que uma planilha “robótica” jamais conseguirá replicar.
Fatores Técnicos que Influenciam o Preço do Valuation em 2026
A complexidade operacional é um dos fatores mais relevantes na definição dos honorários de um valuation.
Empresas com múltiplas unidades, diferentes atividades, estruturas societárias complexas, ativos intangíveis relevantes ou demonstrações financeiras que exigem conciliações detalhadas normalmente demandam maior esforço técnico.
Entretanto, o faturamento isoladamente não determina o custo da avaliação. Duas empresas com receitas semelhantes podem apresentar necessidades completamente diferentes de análise financeira, projeções, avaliação de riscos e documentação.
Propósito da Avaliação: M&A, Disputas Judiciais ou Gestão Interna
A finalidade do laudo é o primeiro driver de custo.
- Se o objetivo é a intermediação de negócios para a venda total da empresa, o nível de detalhamento e defesa estratégica é máximo.
- Já uma avaliação para fins de dissolução de sociedade ou litígio judicial exige um rigor pericial focado em normas contabilísticas estritas, o que altera a carga horária do especialista.
- Quando usada como uma ferramenta de gestão empresarial, o foco muda para a identificação de drivers de valor.
Complexidade Operacional: O custo da profundidade
Avaliar uma empresa de tecnologia (SaaS) com métricas de recorrência complexas é tecnicamente diferente de avaliar uma indústria com grande volume de ativos imobilizados. O número de unidades de negócio, filiais, a complexidade do inventário e a presença em mercados internacionais aumentam exponencialmente o tempo de análise das demonstrações contábeis.
Quanto mais “nós” financeiros a empresa tiver, maior será o esforço para desatá-los e apresentar um valor real e sustentável.
Ativos Intangíveis e Propriedade Intelectual: Precificando o invisível
Muitas vezes, o maior valor de uma empresa não está nas máquinas, mas no seu valor de marca, patentes e carteira de clientes. Mensurar estes ativos intangíveis exige metodologias específicas (como o Relief from Royalty ou Multi-period Excess Earnings) que poucos profissionais dominam.
Ignorar estes pontos para reduzir o custo da avaliação é, na prática, deixar dinheiro na mesa para o comprador.
Principais Categorias de Avaliação de Empresa e Preços
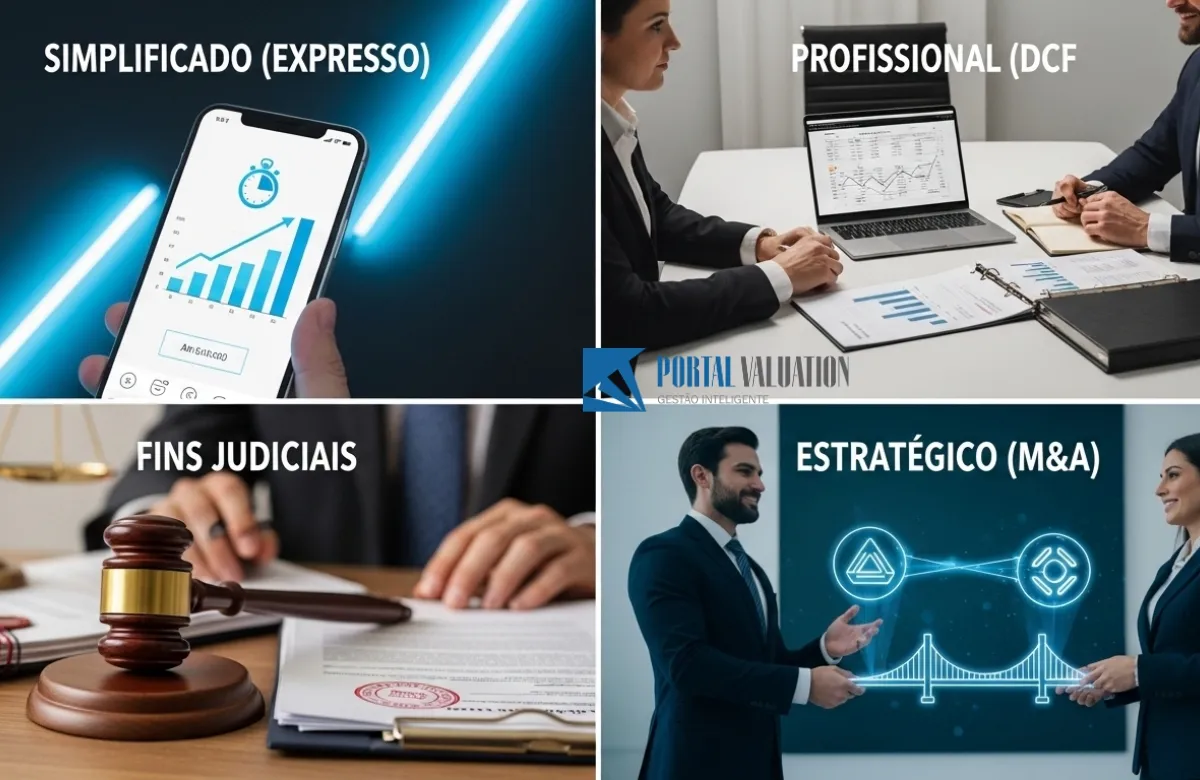
Entender as categorias de valuation é o primeiro passo para não desperdiçar recursos. Em 2026, o mercado de consultoria financeira se tornou mais segmentado: cada modelo de serviço atende a uma necessidade específica, desde uma estimativa rápida para planejamento interno até laudos blindados para disputas judiciais complexas.
Conhecer essas categorias ajudará você a escolher o investimento certo para o momento atual do seu negócio.
Avaliação Simplificada (Valuation Expresso)
Este modelo é uma análise ágil, focada principalmente em múltiplos de mercado e faturamento. É uma “fotografia instantânea” que mostra uma estimativa realista sem a necessidade de auditorias profundas.
- Diferenciais: Custo mais acessível e execução em tempo recorde.
- Base Técnica: Indicadores de faturamento e EBITDA comparativos.
- Ideal para: Pequenos negócios e empreendedores que precisam de um ponto de partida para o planejamento estratégico anual ou para entender sua posição frente a concorrentes locais.
Consultoria de Valuation Profissional
Uma consultoria profissional de valuation deve selecionar as metodologias de avaliação de acordo com as características da empresa, a disponibilidade de informações e a finalidade do trabalho.
Entre os métodos utilizados estão o Fluxo de Caixa Descontado (DCF), os múltiplos de mercado e a avaliação patrimonial ajustada, quando aplicáveis.
O Fluxo de Caixa Descontado permite estimar o valor econômico a partir da capacidade projetada de geração de caixa e de uma taxa de desconto compatível com os riscos do negócio. Outras metodologias podem ser utilizadas de forma complementar ou como abordagem principal, desde que sua escolha seja tecnicamente justificada.
Laudo de Avaliação para Fins Judiciais
Trata-se do tipo mais rigoroso de avaliação. Ele deve seguir estritamente as normas técnicas da ABNT e do IBAPE, sendo construído para ser inatacável perante questionamentos legais. O perito avaliador atua com um foco pericial, transformando o laudo em uma prova técnica definitiva.
- Diferenciais: Rigor técnico absoluto e conformidade com a legislação brasileira.
- Base Técnica: Análise minuciosa de demonstrações contábeis e assinatura por especialista certificado.
- Ideal para: Dissolução de sociedade, processos de inventário, heranças, divórcios ou qualquer disputa judicial entre stakeholders.
Valuation Estratégico para M&A (Fusões e Aquisições)
Este serviço vai muito além do cálculo financeiro; ele avalia o valor das sinergias. O custo é superior porque exige uma análise de riscos operacionais e o potencial de ganho de escala após a união de duas marcas.
É a ferramenta definitiva para maximizar o preço de venda ao demonstrar o valor estratégico para o comprador.
- Diferenciais: Foco total em ativos intangíveis, marcas e sinergias comerciais.
- Diferencial de Mercado: Preparação do Data Room para processos de auditoria (Due Diligence) e suporte na intermediação de negócios.
- Ideal para: Empresas de médio e grande porte que planejam aquisições estratégicas ou a venda total para grupos multinacionais.
Especialização Setorial: O Impacto do Segmento nos Honorários
Outro ponto fundamental que expande nossa compreensão sobre quanto custa uma avaliação de empresa é a especificidade do setor. O esforço técnico para avaliar uma empresa de tecnologia (SaaS) é completamente diferente do necessário para uma rede de varejo ou uma indústria pesada.
| Setor de Atuação | Driver de Valor Principal | Complexidade Técnica |
| Tecnologia / SaaS | Recorrência (MRR) e Churn Rate | Altíssima (Modelagem de Cohort) |
| Varejo / Franquias | Ponto Comercial e Fluxo de Caixa | Média (Análise Imobiliária e Estoque) |
| Indústria | CAPEX e Ativos Imobilizados | Alta (Engenharia de Avaliação de Ativos) |
| Serviços Profissionais | Capital Humano e Carteira | Média/Alta (Intangíveis) |
O Desafio de Avaliar Empresas de Tecnologia em 2026
Nas empresas de tecnologia, o valor muitas vezes reside no “futuro”. Projetar o Life Time Value (LTV) e o custo de aquisição de clientes exige uma consultoria especializada em Valuation de Startups.
Honorários neste setor costumam ser 20% a 30% maiores devido à volatilidade das premissas de crescimento exponencial.
Além dos Honorários: Custos Periféricos e o Custo de Oportunidade
Saber quanto custa uma avaliação de empresa envolve também prever gastos que vão além da fatura da consultoria em valuation. Muitos empresários são pegos de surpresa por custos logísticos e burocráticos que orbitam o projeto de valuation.
- Vistorias e Deslocamentos: Para indústrias ou varejos com múltiplas filiais, o avaliador precisa realizar vistorias físicas (caso seja necessário). Custos de passagens, hospedagens e deslocamentos para a conferência de estoques e ativos imobilizados costumam ser faturados à parte.
- Taxas e Certidões: Em avaliações para fins judiciais ou garantias bancárias, pode haver a necessidade de obter certidões em cartórios ou órgãos públicos, cujas taxas devem ser previstas no orçamento global.
- Custo de Oportunidade da Equipe Interna: Este é o “custo invisível”. O processo de valuation exige que seus gestores financeiros e contadores dediquem tempo fornecendo dados e respondendo a diligências. Quanto mais organizada estiver a sua gestão empresarial, menor será o impacto na produtividade da sua equipe.
Tabela de Honorários do Portal do Valuation: Quanto Custa Avaliar uma Empresa?
Os honorários praticados pelo Portal do Valuation são definidos de acordo com o porte, a complexidade e o objetivo de cada avaliação.
A tabela abaixo apresenta nossas faixas referenciais de investimento, organizadas por faturamento anual. Esses valores servem como orientação inicial para o empresário e não representam uma tabela obrigatória para o mercado de consultoria.
O orçamento definitivo considera o escopo do trabalho, a disponibilidade das informações financeiras, a quantidade de empresas envolvidas e as análises necessárias para produzir um valuation tecnicamente fundamentado.
| Faturamento anual da empresa | Honorários de Valuation |
|---|---|
| Até R$ 4,8 milhões | R$ 8.000 a R$ 15.000 |
| Acima de R$ 4,8 milhões até R$ 20 milhões | R$ 15.000 a R$ 30.000 |
| Acima de R$ 20 milhões até R$ 100 milhões | R$ 35.000 a R$ 85.000 |
| Acima de R$ 100 milhões | Acima de R$ 120.000 |
O que influencia o valor do investimento?
O orçamento definitivo considera o faturamento anual, a quantidade de CNPJs, a organização das informações contábeis e financeiras, a complexidade operacional e societária e a finalidade da avaliação.
Os trabalhos podem envolver diferentes metodologias, incluindo Fluxo de Caixa Descontado (DCF) e múltiplos de mercado, conforme sua adequação técnica.
Importante: as faixas apresentadas são referências comerciais praticadas pelo Portal do Valuation, não médias de preços do mercado. Os honorários, o escopo, os entregáveis e o prazo são definidos em proposta individualizada.
Deseja Falar com um Consultor em Valuation?
O Portal do Valuation é referência nacional em Avaliação de Empresas. Oferecemos a solução definitiva para você descobrir o valor justo do seu negócio e tomar decisões baseadas em estratégia e segurança jurídica, não em suposições.
Entendendo as variações de custo e prazo
Como você pode notar na tabela acima, saber quanto custa uma avaliação de empresa é uma equação que envolve tempo técnico.
- Micro e Pequenas Empresas: O foco é agilidade e clareza para transações diretas ou planejamento interno.
- Médias e Grandes Empresas: O valor investido reflete a necessidade de um laudo “blindado”. O prazo é maior porque o especialista precisa realizar a normalização minuciosa do EBITDA, o cálculo do WACC e a modelagem de cenários para suportar a Due Diligence do comprador.
Micro e Pequenas Empresas (PMEs): Honorários e metodologias simplificadas
Para negócios com faturamento anual de até R$ 10 milhões, o foco costuma ser a venda para investidores individuais ou a resolução de disputas societárias menores. Nestes casos, o trabalho técnico é mais direto, embora ainda exija rigor.
- Investimento Médio: R$ 12.000 a R$ 25.000.
- Metodologia Comum: Múltiplos de mercado e avaliação patrimonial ajustada.
Mid-Market (Empresas Médias): A profundidade do Fluxo de Caixa Descontado (DCF)
Empresas com faturamento entre R$ 10 milhões e R$ 100 milhões entram no radar de fundos de Private Equity e competidores estratégicos. Aqui, saber quanto custa uma avaliação de empresa envolve precificar um estudo de cenário exaustivo.
O Laudo precisa suportar uma Due Diligence rigorosa.
- Investimento Médio: R$ 30.000 a R$ 85.000.
- Metodologia Comum: Fluxo de Caixa Descontado (DCF) com análise de sensibilidade e WACC detalhado.
Grandes Corporações e Holdings: Complexidade e auditoria de stakeholders
Para grupos econômicos ou empresas com faturamento acima de R$ 100 milhões, a avaliação envolve diversas unidades de negócio e ativos intangíveis globais. O nível de responsabilidade técnica é altíssimo.
- Investimento Médio: A partir de R$ 120.000.
- Metodologia Comum: Triangulação de métodos (DCF + Múltiplos + Valor de Liquidação).
Diferença de Custos entre Métodos: Fluxo de Caixa vs. Múltiplos
Um fator que muitos empresários desconhecem ao pesquisar quanto custa uma avaliação de empresa é que o método escolhido altera diretamente a carga horária do especialista e, consequentemente, o preço final da consultoria.
Por que o DCF exige mais horas técnicas (e custa mais)?
O método do Fluxo de Caixa Descontado (DCF) é considerado o “padrão ouro” do valuation. Ele exige que o avaliador projete o futuro da empresa por 5 ou 10 anos, calcule o Custo Médio Ponderado de Capital (WACC) e determine o valor na perpetuidade.
Este trabalho demanda uma imersão profunda na estratégia do negócio, análise macroeconômica e previsões de mercado, o que justifica honorários mais elevados. É a ferramenta indispensável para quem busca o máximo valor de mercado.
Valuation por Múltiplos: Rapidez vs. Precisão estratégica
O método de múltiplos é mais ágil, pois compara a empresa com transações similares ou empresas listadas em bolsa. Embora seja excelente para um benchmarking rápido, ele pode falhar ao não capturar as particularidades da sua empresa.
Consultorias que entregam apenas múltiplos costumam cobrar menos, mas entregam um laudo com menor poder de barganha em negociações complexas de M&A.
Por que o Método de Fluxo de Caixa Descontado (DCF) Define o Valor e o Custo?
Ao pesquisar quanto custa uma avaliação de empresa, o empresário frequentemente se depara com orçamentos distintos para o mesmo CNPJ. A maior variação reside na aplicação do método de Fluxo de Caixa Descontado (DCF).
Diferente de uma simples conta de “padaria” ou aplicação de múltiplos, o DCF é uma obra de engenharia financeira que exige centenas de horas de análise.
A Complexidade do Cálculo do WACC (Custo Médio Ponderado de Capital)
O custo de uma consultoria de valuation profissional é elevado porque o especialista precisa calcular a Taxa de Desconto de forma personalizada. Em 2026, isso envolve analisar:
- Risco Brasil e Prêmio de Risco de Mercado: Como a volatilidade econômica afeta o valor do seu ativo.
- Beta Setorial: A correlação da sua empresa com o mercado financeiro global.
- Custo da Dívida vs. Custo do Capital Próprio: Uma modelagem que softwares gratuitos ignoram completamente, resultando em valores irreais.
Projeções de Cenários e Análise de Sensibilidade
Um laudo robusto não entrega apenas um número; ele entrega um intervalo de valor. O avaliador projeta cenários “Otimista”, “Pessimista” e “Realista”. Esse nível de detalhamento é o que permite ao empresário negociar com segurança.
Saber quanto custa uma avaliação de empresa é entender que você está pagando por um “mapa de guerra” para a sua empresa, prevendo como ela se comportará frente a mudanças na inflação e no consumo.
ROI do Valuation: Quando a Consultoria se Paga na Mesa de Negociação?
O retorno sobre o investimento (ROI) de uma consultoria de valuation não deve ser medido exclusivamente pela diferença entre os honorários contratados e o preço de venda de uma empresa.
Uma avaliação econômico-financeira oferece ao empresário informações para negociar com maior embasamento, compreender os fatores que influenciam o valor do negócio e tomar decisões estratégicas.
Embora um valuation possa contribuir para melhores decisões financeiras e societárias, não existe garantia de valorização da empresa ou de retorno financeiro diretamente associado à contratação do serviço.
O Valuation como Referência para Evitar a Subavaliação
Imagine que um investidor apresente uma proposta de R$ 5 milhões pela aquisição de uma empresa.
Sem uma avaliação estruturada, o proprietário poderá ter dificuldades para determinar se a oferta é compatível com a capacidade de geração de caixa, os ativos, os riscos e as perspectivas do negócio.
Um valuation pode indicar, por exemplo, um valor econômico de R$ 7 milhões, considerando determinadas premissas e condições de mercado.
Essa diferença não significa que a empresa necessariamente será vendida por R$ 7 milhões. O resultado da negociação dependerá de fatores como interesse dos compradores, sinergias, condições contratuais e riscos identificados na due diligence.
Identificação de Ajustes e Normalização do EBITDA
Uma etapa importante do valuation é a análise da qualidade dos resultados financeiros e a identificação de ajustes que permitam compreender a capacidade recorrente de geração de caixa.
Despesas não recorrentes, remuneração de sócios fora de parâmetros de mercado e eventos extraordinários podem exigir ajustes, desde que tecnicamente justificáveis e devidamente documentados.
Esses ajustes podem influenciar a interpretação do EBITDA normalizado e, consequentemente, a avaliação econômica da empresa.
Entretanto, sua identificação não representa automaticamente um aumento equivalente no preço de venda, pois o comprador deverá analisar e validar cada premissa.
Exemplo Hipotético: Como um Valuation Pode Apoiar uma Negociação
Considere uma indústria com faturamento anual de R$ 20 milhões, cujo proprietário estima informalmente o valor do negócio em R$ 10 milhões.
Após a organização das informações financeiras e a elaboração de projeções de fluxo de caixa, uma avaliação econômico-financeira poderia indicar, hipoteticamente, um valor de R$ 11,2 milhões.
Nesse cenário ilustrativo, a diferença de R$ 1,2 milhão decorre das premissas utilizadas na avaliação, incluindo capacidade futura de geração de caixa, investimentos necessários, endividamento, riscos operacionais e custo de capital.
Se os honorários da consultoria fossem de R$ 35 mil, o empresário teria uma referência técnica para avaliar se o investimento na elaboração do laudo é adequado à importância da decisão.
Importante: este exemplo é exclusivamente didático. O valuation não garante que a empresa será vendida pelo valor estimado, nem que a contratação da consultoria produzirá determinado retorno financeiro. O preço efetivo de uma transação dependerá das negociações, das condições de mercado e das características do comprador e do vendedor.
Deseja Falar com um Consultor em Valuation?
O Portal do Valuation é referência nacional em Avaliação de Empresas. Oferecemos a solução definitiva para você descobrir o valor justo do seu negócio e tomar decisões baseadas em estratégia e segurança jurídica, não em suposições.
Quais as Vantagens Reais de Investir em um Valuation?
Contratar uma avaliação econômico-financeira permite ao empresário compreender melhor os fatores que determinam o valor do negócio e utilizar informações estruturadas em decisões societárias, financeiras e estratégicas.
Poder de Negociação na Mesa de M&A
Um valuation fundamentado oferece uma referência técnica para discutir o valor da empresa com investidores e potenciais compradores.
O relatório permite demonstrar as premissas de crescimento, a capacidade de geração de caixa, os riscos envolvidos e os critérios utilizados na avaliação.
Embora não garanta a concretização de uma transação, pode contribuir para uma negociação mais transparente e fundamentada.
Segurança em Decisões Societárias e Patrimoniais
A avaliação auxilia discussões sobre entrada e saída de sócios, planejamento sucessório, reorganizações societárias e operações de compra e venda de empresas.
O laudo também permite documentar premissas e critérios utilizados na determinação do valor econômico, facilitando a análise por sócios e seus assessores. Sua utilização para fins judiciais ou regulatórios dependerá dos requisitos específicos aplicáveis.
Visão Estratégica para o Crescimento
O processo de valuation exige examinar receitas, margens, investimentos, capital de giro, endividamento e projeções financeiras.
Essa análise pode revelar fatores que influenciam positivamente ou negativamente o valor do negócio, contribuindo para decisões de gestão e planejamento de longo prazo.
Apoio à Captação de Investimentos
Uma avaliação bem estruturada pode contribuir para apresentações a investidores e instituições financeiras, especialmente quando acompanhada de informações contábeis consistentes, projeções justificadas e documentação adequada.
O valuation, entretanto, não substitui uma due diligence e não garante aprovação de crédito ou obtenção de investimentos.
Valuation Online Grátis vs. Consultoria Especializada: O Risco das Planilhas Prontas
Ao pesquisar quanto custa uma avaliação de empresa, é comum encontrar calculadoras gratuitas, planilhas automatizadas e softwares que prometem estimar o valor de um negócio em poucos minutos.
Essas ferramentas podem ser úteis para uma análise preliminar, principalmente quando o empresário deseja compreender os conceitos básicos do valuation ou simular diferentes cenários financeiros.
Entretanto, uma estimativa automatizada não necessariamente equivale a uma avaliação econômico-financeira completa, especialmente quando o objetivo envolve venda da empresa, entrada ou saída de sócios, sucessão empresarial ou captação de investimentos.
A diferença está principalmente na qualidade das informações utilizadas, na fundamentação das premissas, na adequação da metodologia e no nível de análise necessário para cada decisão.
Onde termina o algoritmo e começa o julgamento do especialista?
As ferramentas automatizadas podem executar cálculos financeiros, projetar fluxos de caixa, aplicar múltiplos de mercado e realizar análises de sensibilidade.
Algumas soluções mais avançadas também permitem incorporar ativos intangíveis, indicadores operacionais e premissas específicas da empresa.
Entretanto, a qualidade dos resultados depende diretamente dos dados fornecidos e dos critérios adotados.
Em uma consultoria especializada, o profissional analisa a consistência das demonstrações financeiras, investiga fatores que influenciam a geração de caixa e avalia se as premissas utilizadas representam adequadamente a realidade econômica do negócio.
Entre os aspectos que podem exigir julgamento profissional estão:
- Normalização do EBITDA: identificação e avaliação de despesas não recorrentes, remuneração dos sócios e outros ajustes economicamente justificáveis.
- Projeções financeiras: análise da capacidade de crescimento, margens operacionais, capital de giro e investimentos necessários.
- Custo de capital: determinação de uma taxa de desconto compatível com a natureza dos fluxos de caixa e os riscos do negócio.
- Ativos intangíveis: avaliação da relevância econômica de marcas, tecnologia, contratos, carteira de clientes e outros ativos, quando aplicável.
- Riscos operacionais e societários: identificação de fatores que possam comprometer as projeções ou influenciar a negociação.
O diferencial não está simplesmente em utilizar cálculos mais complexos, mas em construir uma avaliação cujas premissas possam ser compreendidas, documentadas e tecnicamente justificadas.
Tabela Comparativa: Ferramentas Online vs. Consultoria de Boutique
A escolha entre uma ferramenta automatizada e uma consultoria especializada depende da finalidade da avaliação, da complexidade da empresa e da importância da decisão que será tomada.
| Critério | Ferramentas automatizadas simplificadas | Consultoria especializada |
|---|---|---|
| Finalidade | Estimativas iniciais e simulações | Avaliações com escopo e finalidade definidos |
| Dados financeiros | Informações inseridas pelo usuário | Análise e conciliação conforme o escopo contratado |
| Metodologias | Métodos e parâmetros disponíveis na ferramenta | Seleção e fundamentação das metodologias apropriadas |
| Ajustes de EBITDA | Dependem das funcionalidades e entradas | Investigação e justificativa dos ajustes aplicáveis |
| Ativos intangíveis | Análise condicionada à ferramenta | Avaliação conforme relevância e metodologia adequada |
| Premissas e riscos | Definidos pelo usuário ou pelo sistema | Examinados e documentados pelo avaliador |
| Suporte à negociação | Depende do produto contratado | Pode incluir esclarecimentos técnicos e suporte conforme o contrato |
| Honorários | Variam conforme a ferramenta e o plano | Definidos conforme o porte, a complexidade e o escopo |
Importante: existem softwares profissionais avançados capazes de realizar análises complexas. A comparação acima refere-se principalmente às ferramentas automatizadas simplificadas, e não a todas as soluções de valuation disponíveis no mercado.
Para decisões empresariais relevantes, é recomendável avaliar não apenas o custo da ferramenta ou da consultoria, mas também a qualidade das informações, a confiabilidade das premissas e a adequação do trabalho à finalidade pretendida.
O Papel das IAs e LLMs em 2026: Onde termina o Software e começa o Especialista?
A Inteligência Artificial (IA) e os modelos de linguagem (LLMs) estão ampliando as possibilidades de automação e análise de informações financeiras. No universo do valuation, essas tecnologias podem auxiliar na organização de dados, identificação de inconsistências, pesquisa setorial e elaboração de cenários.
Entretanto, o uso de Inteligência Artificial não substitui a necessidade de fundamentação técnica em uma avaliação econômico-financeira.
O valor de uma empresa depende de premissas relacionadas à sua capacidade futura de geração de caixa, estrutura de capital, riscos, perspectivas de crescimento e condições de mercado. A definição e a validação dessas premissas exigem conhecimento financeiro, compreensão do negócio e julgamento profissional.
A Inteligência Artificial como Ferramenta de Precisão
Quando utilizada com critérios adequados, a Inteligência Artificial pode contribuir para a eficiência do processo de valuation em atividades como:
- Organização de informações financeiras: apoio à classificação e ao tratamento inicial de dados contábeis e gerenciais.
- Identificação de inconsistências: auxílio na localização de divergências que precisam ser investigadas e conciliadas.
- Análise setorial: pesquisa e organização de indicadores econômicos, financeiros e operacionais.
- Simulação de cenários: apoio à construção e à comparação de diferentes premissas de crescimento, margens e investimentos.
- Documentação técnica: organização de informações e preparação de materiais de apoio à análise.
Apesar dessas aplicações, sistemas de IA podem produzir interpretações incorretas, utilizar informações desatualizadas ou apresentar conclusões que não correspondem à realidade da empresa.
Por isso, os resultados devem ser conferidos com as fontes originais e submetidos à análise de profissionais qualificados. Informações confidenciais também exigem controles adequados de acesso, tratamento e compartilhamento.
A precisão de um valuation não depende simplesmente da tecnologia utilizada, mas da qualidade dos dados, da consistência das premissas e da adequação da metodologia de avaliação.
Por que o Algoritmo Não Consegue “Vender” a sua Empresa?
Uma operação de fusão, aquisição ou venda de empresa envolve fatores que ultrapassam os cálculos financeiros.
Um potencial comprador pode considerar, além da geração de caixa, a qualidade da gestão, a dependência dos sócios, os riscos operacionais, a concentração de clientes, os ativos intangíveis e as possíveis sinergias da aquisição.
Ferramentas tecnológicas podem apoiar a identificação e a análise desses fatores. Entretanto, transformar essas informações em uma avaliação economicamente fundamentada exige compreender como elas afetam o desempenho e os riscos do negócio.
O papel do especialista é selecionar metodologias apropriadas, questionar premissas, interpretar resultados e apresentar os fundamentos da avaliação de maneira compreensível e tecnicamente defensável.
Na negociação, o valuation funciona como uma referência para apoiar decisões e discussões sobre o preço da empresa, mas não determina isoladamente o valor final de uma transação.
O diferencial de uma consultoria especializada está na combinação entre análise financeira, conhecimento empresarial e julgamento profissional, com ou sem o apoio de ferramentas avançadas de tecnologia.
Assim, ao pesquisar quanto custa uma avaliação de empresa, o empresário deve considerar não apenas os recursos tecnológicos empregados, mas principalmente o escopo da análise, a experiência dos profissionais e a qualidade da fundamentação técnica entregue.
Os Perigos de um Laudo de Baixo Custo: O que o Investidor vai “Glosar”?
O preço de uma avaliação de empresa é um fator importante na contratação, mas não deve ser analisado isoladamente. Um valuation com honorários reduzidos não é necessariamente inadequado, assim como um serviço mais caro não garante maior qualidade técnica.
O que realmente importa é a compatibilidade entre o escopo contratado, a complexidade do negócio, as metodologias utilizadas e a qualidade das informações que sustentam a conclusão de valor.
Em operações de fusões e aquisições (M&A), potenciais compradores e investidores podem questionar premissas financeiras, projeções, ajustes de EBITDA e taxas de desconto apresentados pelo vendedor.
Quando essas informações não estão suficientemente fundamentadas, o comprador pode solicitar esclarecimentos, revisar os cálculos ou utilizar premissas diferentes para formular sua própria estimativa de valor.
Uma avaliação tecnicamente consistente não elimina divergências entre comprador e vendedor, mas oferece uma base mais transparente e defensável para a negociação.
A “Glosa” de Itens Não Defensáveis
No contexto de uma negociação empresarial, o termo glosa pode ser utilizado informalmente para descrever a rejeição ou o ajuste de determinados valores apresentados pelo vendedor.
Entretanto, não existe um procedimento automático pelo qual o comprador seja obrigado a aceitar ou rejeitar um valuation durante a due diligence.
Entre os aspectos que podem ser questionados estão:
- EBITDA normalizado: ajustes de despesas não recorrentes, remuneração dos sócios e outros itens que não apresentem fundamentação suficiente.
- Projeções financeiras: expectativas de crescimento, margens e geração de caixa incompatíveis com o histórico ou sem justificativas econômicas.
- Taxa de desconto (WACC): premissas de custo de capital que não representem adequadamente os riscos e a estrutura de financiamento da empresa.
- Capital de giro e investimentos: necessidades de recursos que não tenham sido corretamente consideradas nas projeções.
- Endividamento e contingências: obrigações financeiras e outros passivos que possam afetar o valor atribuído aos sócios.
Por exemplo, se uma empresa apresentar um EBITDA ajustado de R$ 2 milhões, mas o comprador considerar justificável apenas R$ 1,6 milhão, essa diferença poderá influenciar a avaliação por múltiplos.
Isso não significa que uma das partes esteja necessariamente errada. É preciso examinar a natureza dos ajustes, os documentos de suporte e os critérios econômicos utilizados.
O papel de uma consultoria especializada é apresentar premissas fundamentadas e esclarecer tecnicamente os fatores que influenciam o valor econômico do negócio.
O Risco para a Sucessão e Disputas Judiciais
Em situações de entrada ou saída de sócios, dissolução societária, sucessão familiar e disputas patrimoniais, a avaliação de uma empresa pode servir como referência para discussões sobre o valor das participações societárias.
Nesses contextos, a finalidade do trabalho deve ser definida previamente, considerando os critérios contratuais, societários e legais aplicáveis.
Uma avaliação com premissas inconsistentes, documentação insuficiente ou metodologia inadequada pode aumentar o risco de questionamentos e divergências entre as partes.
Entretanto, um valuation não substitui a atuação de advogados, contadores ou peritos judiciais quando esses profissionais forem necessários. Também não garante a prevenção de litígios nem a aceitação de suas conclusões em processos judiciais.
O benefício de contratar uma avaliação tecnicamente fundamentada está na possibilidade de documentar os critérios utilizados, tornar as premissas transparentes e oferecer informações consistentes para apoiar decisões empresariais e societárias.
Mais importante do que contratar o valuation de menor preço é assegurar que o trabalho seja adequado à finalidade pretendida e apresente fundamentação compatível com a relevância da decisão.
Fatores de Complexidade em 2026: Por que os Preços Mudaram?
O custo de uma avaliação de empresa não depende apenas do faturamento ou do porte do negócio. A complexidade das operações, a qualidade das informações financeiras e a necessidade de análises específicas também influenciam os honorários de uma consultoria de valuation.
Em 2026, questões como a Reforma Tributária, os riscos socioambientais e a importância crescente dos ativos digitais podem acrescentar novas variáveis às projeções econômico-financeiras.
Entretanto, esses fatores não afetam todas as empresas da mesma maneira. Sua relevância deve ser avaliada individualmente, conforme o setor de atuação, a estrutura operacional e a finalidade do valuation.
1. Reforma Tributária: Impactos nas Projeções Financeiras
A transição para o novo modelo brasileiro de tributação sobre o consumo, baseado na CBS e no IBS, pode influenciar as projeções financeiras utilizadas na avaliação de empresas.
O ano de 2026 marca a fase inicial de testes do novo sistema, cuja implementação ocorrerá gradualmente nos anos seguintes.
Dependendo do setor e do regime tributário, poderá ser necessário avaliar possíveis alterações na carga tributária efetiva, na formação de preços, nas margens operacionais e no capital de giro.
Essas análises devem considerar a legislação aplicável, o cronograma de transição e as particularidades de cada empresa.
Nem todo valuation exige uma modelagem tributária específica, mas os efeitos potencialmente relevantes sobre os fluxos de caixa projetados precisam ser considerados.
2. ESG e Riscos Socioambientais
Aspectos ambientais, sociais e de governança (ESG) podem influenciar o valor econômico de determinadas empresas.
Em setores com maior exposição a exigências ambientais, riscos trabalhistas, obrigações regulatórias ou questões de governança, esses fatores podem afetar custos operacionais, investimentos, contingências e perspectivas de crescimento.
A análise não deve se limitar à existência de políticas ESG. O objetivo é identificar riscos e oportunidades que possam produzir efeitos econômicos relevantes.
Quando aplicável, esses fatores podem ser incorporados às projeções de fluxo de caixa, aos cenários de avaliação e à análise de riscos, evitando ajustes genéricos ou duplicidade na consideração de um mesmo risco.
3. Ativos Digitais e Propriedade Intelectual
Empresas de tecnologia e negócios intensivos em conhecimento podem apresentar componentes importantes de valor relacionados a softwares, marcas, patentes, bases de dados, contratos e outros ativos intangíveis.
A avaliação desses elementos exige compreender sua contribuição econômica, a proteção jurídica existente, os investimentos necessários e os riscos associados à sua exploração.
Dependendo da finalidade do trabalho, podem ser utilizadas abordagens de renda, mercado ou custo para avaliar determinados ativos intangíveis.
Entretanto, nem todo ativo digital deve receber um valor adicional separado. Quando seus benefícios econômicos já estão refletidos nas projeções de fluxo de caixa da empresa, uma avaliação individual precisa evitar a dupla contagem.
Como Esses Fatores Influenciam os Honorários do Valuation?
A necessidade de análises tributárias, regulatórias, socioambientais ou de ativos intangíveis pode ampliar o escopo e o esforço técnico de uma avaliação.
Por outro lado, empresas com demonstrações financeiras organizadas, estrutura operacional simples e finalidade claramente definida podem demandar procedimentos menos complexos.
No Portal do Valuation, os honorários são definidos considerando as características do negócio e a profundidade das análises necessárias, para que o trabalho seja adequado à decisão empresarial que pretende apoiar.
O objetivo não é aplicar metodologias mais complexas indiscriminadamente, mas selecionar aquelas que contribuam efetivamente para uma avaliação econômico-financeira consistente e fundamentada.
Normas Técnicas e o Rigor Metodológico: O que Sustenta o Preço do Laudo?
Ao pesquisar quanto custa uma avaliação de empresa, o empresário deve considerar não apenas os honorários cobrados, mas também a qualidade técnica, a transparência das premissas e a finalidade do trabalho contratado.
Um laudo de valuation profissional deve apresentar fundamentos econômico-financeiros consistentes, permitindo compreender como o valor da empresa foi estimado e quais fatores influenciaram o resultado.
No Brasil, existem normas técnicas, pronunciamentos contábeis e regulamentações que podem ser aplicáveis a determinadas modalidades de avaliação. Entretanto, nem todo valuation contratado para fins empresariais está sujeito às mesmas exigências normativas ou regulatórias.
Uma avaliação destinada à negociação entre sócios pode apresentar requisitos diferentes daqueles exigidos em processos judiciais, avaliações de ativos para fins contábeis ou operações reguladas pelo mercado de capitais.
O rigor metodológico deve ser compatível com o objetivo do trabalho, a complexidade da empresa e as exigências específicas aplicáveis.
ABNT NBR 14653: Referências Técnicas para Avaliações
A série ABNT NBR 14653 estabelece diretrizes e procedimentos para diferentes modalidades de avaliação de bens e empreendimentos, conforme o campo de aplicação de cada parte da norma.
Essas referências podem ser relevantes em determinados trabalhos de avaliação, especialmente quando o objeto e a finalidade exigem sua aplicação.
Entretanto, é importante diferenciar a avaliação de bens e empreendimentos da avaliação econômico-financeira de participações societárias ou de uma empresa em funcionamento.
Em um valuation empresarial, a fundamentação técnica normalmente envolve:
- Análise econômico-financeira: exame do histórico de resultados, das demonstrações contábeis, dos indicadores operacionais e da capacidade de geração de caixa.
- Definição da metodologia: seleção de abordagens como Fluxo de Caixa Descontado (DCF), múltiplos de mercado ou avaliação patrimonial, conforme a finalidade e as características da empresa.
- Fundamentação das premissas: justificativa das projeções de crescimento, margens operacionais, investimentos, capital de giro e riscos considerados.
- Determinação do custo de capital: utilização de uma taxa de desconto compatível com a natureza dos fluxos projetados, quando aplicável.
- Análise de sensibilidade: avaliação dos efeitos de alterações nas principais premissas sobre o valor econômico estimado.
- Documentação das conclusões: apresentação dos critérios, limitações, fontes de informação e fundamentos utilizados.
A observância de normas específicas deve ser definida de acordo com a natureza do trabalho e com eventuais exigências legais, regulatórias ou contratuais.
Um valuation tecnicamente consistente não depende apenas da referência a uma norma, mas da adequação da metodologia, da confiabilidade das informações e da transparência das premissas utilizadas.
Níveis de Rigor e Precisão no Valuation
O grau de aprofundamento de uma avaliação econômico-financeira pode variar conforme a finalidade do trabalho, a complexidade da empresa e o nível de documentação exigido.
Para fins de contratação de uma consultoria de valuation, é possível distinguir diferentes necessidades de análise, sem que isso represente uma classificação normativa universal.
Avaliação preliminar ou indicativa
Pode ser utilizada para estudos iniciais, simulações de cenários ou planejamento estratégico. Normalmente trabalha com um conjunto mais restrito de informações e premissas, apresentando limitações que devem ser claramente identificadas.
Avaliação econômico-financeira completa
Envolve maior aprofundamento das análises financeiras, projeções, riscos, metodologias e documentação das premissas. Pode ser adequada a decisões sobre venda de empresas, entrada ou saída de sócios, sucessão empresarial e captação de investimentos, conforme o escopo contratado.
Avaliação sujeita a exigências específicas
Determinadas operações societárias, procedimentos judiciais, avaliações para fins contábeis e transações reguladas podem exigir metodologias, documentos, qualificações profissionais e formalidades adicionais.
Nesses casos, o escopo deve considerar as normas e os requisitos efetivamente aplicáveis à finalidade da avaliação.
É importante destacar que um laudo de valuation não possui aceitação judicial, societária ou regulatória automática. Sua utilização dependerá das circunstâncias, da fundamentação apresentada e dos requisitos pertinentes.
O Que Justifica os Honorários de um Laudo Profissional?
O investimento em uma avaliação de empresa está relacionado ao trabalho necessário para produzir conclusões fundamentadas e adequadas à decisão empresarial.
Entre os fatores que podem influenciar os honorários estão a qualidade das informações disponíveis, a quantidade de CNPJs, a complexidade societária, a necessidade de conciliações financeiras e a profundidade das análises.
No Portal do Valuation, a definição dos honorários considera essas características e o objetivo da avaliação, permitindo estabelecer um escopo de trabalho compatível com as necessidades de cada empresa.
O diferencial de um valuation profissional está na qualidade da análise econômico-financeira, na consistência das premissas e na capacidade de esclarecer tecnicamente os fatores que determinam o valor do negócio.
O Impacto da Reforma Tributária (IVA 2026) na Avaliação de Empresas
A Reforma Tributária brasileira introduz mudanças relevantes na tributação sobre o consumo, com a implementação gradual de um modelo de Imposto sobre Valor Agregado (IVA Dual), composto pela Contribuição sobre Bens e Serviços (CBS) e pelo Imposto sobre Bens e Serviços (IBS).
O ano de 2026 marca a fase inicial de testes do novo sistema. A transição ocorrerá progressivamente nos anos seguintes, com implantação integral prevista para 2033.
Para o valuation, o aspecto mais importante não é simplesmente a criação dos novos tributos, mas seus possíveis efeitos sobre a capacidade futura de geração de caixa das empresas.
Dependendo do setor, do regime tributário e da estrutura operacional, a reforma poderá influenciar preços, custos, margens, investimentos, capital de giro e a recuperação de créditos tributários.
Em uma avaliação econômico-financeira pelo Fluxo de Caixa Descontado (DCF), os impactos tributários relevantes devem ser considerados nas projeções, respeitando o cronograma de transição e as particularidades do negócio.
Projeção de Margens Líquidas sob o Novo IVA
A análise dos efeitos da Reforma Tributária exige compreender como a empresa gera receitas, quais tributos incidem sobre suas operações e de que maneira os custos tributários poderão evoluir durante a transição.
No caso de empresas prestadoras de serviços, por exemplo, os impactos não serão necessariamente iguais para todos os segmentos.
Fatores como o regime tributário, a possibilidade de aproveitamento de créditos, a estrutura de custos, as regras específicas aplicáveis e a capacidade de repassar alterações tributárias aos preços podem produzir resultados diferentes.
Para o valuation, os principais pontos de atenção são:
- Receita e formação de preços: avaliar se eventuais mudanças tributárias poderão influenciar os preços praticados e a competitividade.
- Margens operacionais: examinar possíveis efeitos econômicos sobre receitas, despesas e custos, respeitando o tratamento contábil dos tributos.
- Capital de giro: considerar alterações nos prazos de recolhimento, aproveitamento e recuperação de créditos tributários.
- Investimentos: verificar eventuais impactos na aquisição de bens e serviços, inclusive quanto à possibilidade de créditos.
- Projeções financeiras: incorporar cenários compatíveis com as regras de transição e as características da empresa.
É importante distinguir os efeitos tributários que efetivamente alteram os resultados operacionais daqueles que impactam principalmente o fluxo de caixa.
Uma mudança na carga tributária não provoca necessariamente uma alteração de igual proporção no EBITDA, especialmente quando envolve tributos recuperáveis, mudanças na apresentação contábil ou efeitos concentrados no capital de giro.
O avaliador deve identificar os impactos economicamente relevantes e evitar ajustes genéricos que não tenham fundamentação nas operações da empresa.
Recuperação de Créditos e o Valor de Saída
Os créditos tributários podem representar direitos econômicos relevantes, dependendo de sua natureza, possibilidade de aproveitamento e condições de recuperação.
Entretanto, a existência de créditos registrados contabilmente não significa que seus
Honorários de Consultoria vs. Avaliadores Independentes: Quem Contratar?
Ao pesquisar quanto custa uma avaliação de empresa, o empresário encontrará diferentes modelos de prestação de serviços, incluindo consultorias especializadas em valuation, empresas de assessoria financeira e avaliadores independentes.
A escolha não deve considerar apenas os honorários. É importante avaliar a experiência dos profissionais, a metodologia utilizada, a profundidade da análise, os entregáveis e a finalidade do trabalho.
Tanto consultorias quanto profissionais independentes podem produzir avaliações econômico-financeiras tecnicamente consistentes. A diferença está na estrutura disponível, no escopo contratado e nas necessidades específicas de cada projeto.
Consultorias de Boutique (Portal do Valuation)
As consultorias especializadas em valuation e M&A atuam em projetos que podem envolver diferentes dimensões da análise empresarial, incluindo desempenho econômico-financeiro, projeções de resultados, estrutura de capital, riscos e decisões societárias.
No Portal do Valuation, o trabalho é desenvolvido com foco nas características de cada empresa e na finalidade da avaliação, considerando aspectos como:
- Análise econômico-financeira: exame das demonstrações contábeis, informações gerenciais e indicadores de desempenho.
- Metodologias de avaliação: aplicação de abordagens como Fluxo de Caixa Descontado (DCF) e múltiplos de mercado, conforme sua adequação ao negócio.
- Projeções e riscos: avaliação das premissas de crescimento, rentabilidade, investimentos, capital de giro e custo de capital.
- Documentação técnica: apresentação dos critérios, premissas e resultados que fundamentam a estimativa de valor.
- Orientação estratégica: utilização das conclusões do valuation para apoiar decisões sobre compra e venda de empresas, entrada ou saída de sócios, sucessão e captação de investimentos.
Quando previsto no contrato, o trabalho também pode incluir esclarecimentos técnicos sobre o laudo e serviços adicionais relacionados a operações de M&A.
O principal diferencial de uma consultoria especializada está na combinação entre análise financeira, compreensão empresarial e estrutura de atendimento adequada à complexidade do projeto.
Avaliadores Independentes e Peritos
Profissionais independentes também podem apresentar experiência relevante em avaliação de empresas, finanças corporativas, contabilidade e operações societárias.
A contratação pode ser adequada a diferentes finalidades, incluindo avaliações preliminares, estudos econômico-financeiros específicos e trabalhos que exijam conhecimentos especializados.
Ao comparar propostas, o empresário deve verificar:
- Experiência profissional: histórico do avaliador em projetos semelhantes e no setor de atuação da empresa.
- Metodologia: critérios utilizados e compatibilidade com a finalidade da avaliação.
- Escopo do trabalho: análises previstas, informações necessárias e limitações da avaliação.
- Entregáveis: conteúdo do relatório, documentação das premissas e eventuais apresentações.
- Suporte técnico: disponibilidade para esclarecer dúvidas e discutir as conclusões.
- Honorários: compatibilidade entre o investimento solicitado e a profundidade do trabalho contratado.
É importante distinguir também o avaliador econômico-financeiro do perito nomeado em processos judiciais. Embora possam utilizar conhecimentos e metodologias relacionados, suas responsabilidades e exigências profissionais dependem da natureza do trabalho.
A melhor escolha não é necessariamente a consultoria de maior porte ou o profissional de menor preço, mas aquele que apresenta competência técnica, experiência e uma proposta compatível com a decisão empresarial que precisa ser tomada.
Para o empresário que busca compreender o valor econômico de seu negócio e utilizar essa informação em decisões estratégicas, o Portal do Valuation oferece serviços especializados de avaliação de empresas, com escopo e honorários definidos conforme as características de cada projeto.
Guia Prático: Passos para Entender e Contratar uma Avaliação de Empresa
Saber quanto custa uma avaliação de empresa é importante, mas compreender o que será entregue pela consultoria é igualmente necessário.
Antes de contratar um valuation, o empresário deve definir a finalidade da avaliação, conhecer as informações que serão necessárias e verificar se o escopo proposto atende à decisão que pretende tomar.
Confira quatro etapas para contratar uma avaliação econômico-financeira com maior segurança.
1. Identifique o porte e a complexidade operacional do seu negócio
O faturamento anual é uma referência importante para a elaboração do orçamento, mas não determina isoladamente os honorários do valuation.
Empresas com múltiplos CNPJs, diferentes unidades de negócio, estruturas societárias complexas ou informações financeiras que exigem conciliações podem demandar análises adicionais.
Antes de solicitar uma proposta, procure reunir:
- Demonstrações contábeis e financeiras dos últimos três exercícios, quando disponíveis.
- Informações sobre faturamento, custos, despesas e resultados.
- Relação de empréstimos, financiamentos e outras obrigações financeiras.
- Informações sobre investimentos e capital de giro.
- Estrutura societária e quantidade de CNPJs envolvidos.
Dica: quanto mais organizadas estiverem as informações, mais fácil será definir o escopo do trabalho e identificar possíveis necessidades de conciliação.
2. Defina o objetivo da avaliação antes da metodologia
O empresário não precisa escolher antecipadamente entre Fluxo de Caixa Descontado (FCD ou DCF), múltiplos de mercado ou avaliação patrimonial.
A seleção da metodologia deve considerar as características da empresa, a disponibilidade das informações e a finalidade do valuation.
Uma avaliação destinada à venda de uma empresa pode exigir premissas, projeções e análises diferentes de um trabalho voltado à entrada ou saída de sócios, planejamento sucessório ou gestão interna.
O Fluxo de Caixa Descontado é uma metodologia amplamente utilizada para estimar o valor econômico a partir da capacidade futura de geração de caixa. Já os múltiplos de mercado permitem analisar referências comparáveis, desde que existam dados adequados e os ajustes necessários sejam considerados.
Dica: explique ao consultor qual decisão pretende tomar e solicite que a proposta identifique as metodologias previstas e os critérios para sua utilização.
3. Alinhe o objetivo do laudo e suas exigências técnicas
Um valuation pode ser contratado para diferentes finalidades, incluindo compra e venda de empresas, reorganizações societárias, sucessão patrimonial, captação de investimentos e discussões entre sócios.
Cada finalidade poderá apresentar exigências próprias quanto à documentação, à profundidade da análise e à utilização do relatório.
Em determinadas situações, especialmente envolvendo processos judiciais, operações reguladas ou necessidades contábeis específicas, poderão existir requisitos legais, profissionais ou normativos adicionais.
É importante compreender que a elaboração de um laudo econômico-financeiro não garante automaticamente sua aceitação por bancos, investidores, autoridades ou órgãos judiciais.
Dica: informe previamente se a avaliação será utilizada em uma negociação privada, processo judicial ou operação sujeita a exigências específicas. Essa informação permitirá definir um escopo compatível com a finalidade pretendida.
4. Compare orçamentos considerando a experiência e os entregáveis
Ao comparar propostas de valuation, o empresário deve avaliar não apenas os honorários, mas também a experiência dos profissionais, as análises previstas e a qualidade da documentação que será entregue.
Alguns aspectos merecem atenção:
- Experiência: atuação em avaliações de empresas com características e finalidades semelhantes.
- Metodologia: critérios técnicos previstos e justificativa de sua aplicação.
- Escopo: atividades incluídas, premissas, limitações e responsabilidades.
- Entregáveis: relatório econômico-financeiro, projeções, análises de sensibilidade e demais materiais contratados.
- Suporte: disponibilidade para esclarecimentos e apresentações técnicas, conforme a proposta.
- Honorários: valores e condições de pagamento compatíveis com o trabalho contratado.
Também é importante verificar quais informações deverão ser fornecidas pela empresa e em que condições o trabalho poderá ser iniciado.
Dica estratégica: organizar previamente os demonstrativos financeiros e esclarecer o objetivo do valuation pode reduzir retrabalhos e facilitar a execução. Entretanto, isso não implica necessariamente redução dos honorários, pois o custo final depende de todos os fatores envolvidos.
No Portal do Valuation, cada proposta considera as características do negócio e a finalidade da avaliação, permitindo definir as análises necessárias e os entregáveis de maneira individualizada.
O valuation é mais do que um número: é uma ferramenta para trazer clareza às decisões empresariais.
Checklist: O que deve estar incluso em um Orçamento de Valuation?
Ao pesquisar quanto custa uma avaliação de empresa, o empresário deve analisar não apenas os honorários apresentados, mas também o escopo do serviço e os entregáveis previstos na proposta comercial.
Uma proposta de valuation bem estruturada permite compreender quais atividades serão realizadas, quais informações precisarão ser fornecidas e quais responsabilidades serão assumidas pela consultoria.
Antes de contratar uma avaliação econômico-financeira, confira os principais pontos que devem ser esclarecidos:
1. Objetivo e Escopo da Avaliação
A proposta deve identificar a finalidade do valuation, seja para venda da empresa, entrada ou saída de sócios, sucessão empresarial, captação de investimentos ou planejamento estratégico.
Também deve esclarecer quais empresas, unidades de negócio ou participações societárias serão avaliadas, especialmente quando existem múltiplos CNPJs.
2. Informações Financeiras e Análises Previstas
É importante verificar quais demonstrações contábeis, relatórios gerenciais e informações operacionais serão necessários.
O escopo deve esclarecer se estão previstas análises de consistência, conciliações financeiras e identificação de ajustes relevantes, como despesas não recorrentes e normalização do EBITDA.
Essas análises não devem ser confundidas com auditoria contábil independente, que constitui um serviço distinto.
3. Metodologias de Valuation
A proposta deve apresentar as metodologias previstas ou os critérios utilizados para sua seleção.
Entre as abordagens possíveis estão o Fluxo de Caixa Descontado (DCF), os múltiplos de mercado e a avaliação patrimonial, conforme as características da empresa e a finalidade do trabalho.
A utilização de mais de uma metodologia pode ser apropriada, mas não é obrigatória em todas as avaliações.
4. Análise Setorial e Premissas de Mercado
Verifique se o trabalho contempla análises econômicas e setoriais necessárias à fundamentação das projeções.
Quando forem utilizados múltiplos de empresas comparáveis ou transações de M&A, é importante compreender a origem dos dados, os critérios de comparabilidade e suas limitações.
Nem sempre existem informações públicas suficientes sobre transações privadas para estabelecer referências diretamente comparáveis.
5. Relatório e Entregáveis
A proposta deve especificar quais documentos serão entregues ao final do trabalho.
Conforme o escopo contratado, os entregáveis podem incluir relatório econômico-financeiro, demonstração das premissas utilizadas, projeções financeiras, análises de sensibilidade e conclusão sobre o valor estimado da empresa.
O formato e o nível de detalhamento devem ser compatíveis com a finalidade da avaliação.
6. Independência e Conflitos de Interesse
É recomendável verificar se existem relações ou interesses que possam comprometer a objetividade da avaliação.
Quando a finalidade do trabalho exigir uma declaração formal de independência ou outros requisitos específicos, essas condições devem ser identificadas previamente na contratação.
A emissão de um certificado formal de independência não constitui uma exigência universal para todos os serviços privados de valuation.
7. Honorários, Condições e Serviços Adicionais
A proposta comercial deve apresentar os honorários, as condições de pagamento e os serviços incluídos no escopo contratado.
Atividades adicionais, como avaliações de outras empresas do grupo, análises extraordinárias, apresentações a investidores ou acompanhamento de negociações, devem ser previamente esclarecidas.
O prazo de execução e as condições de entrega podem ser negociados conforme a complexidade e as características do projeto.
8. Apresentação dos Resultados e Suporte Pós-Entrega
Verifique se a proposta contempla uma reunião de apresentação dos resultados e esclarecimento das premissas utilizadas.
O suporte para discussões com sócios, investidores, compradores ou outros assessores também pode ser contratado, conforme a necessidade do projeto.
É importante diferenciar a apresentação técnica de um valuation dos serviços de assessoria em M&A ou intermediação de negócios, que podem possuir escopos e condições comerciais próprios.
O que considerar antes de contratar?
Uma boa proposta de valuation deve permitir ao empresário compreender o que está contratando, quais análises serão desenvolvidas e como os resultados poderão apoiar sua decisão.
No Portal do Valuation, os honorários são definidos considerando o porte, a complexidade e a finalidade da avaliação, com escopo e entregáveis estabelecidos na proposta comercial.
Mais importante do que comparar apenas preços é verificar se o trabalho contratado oferece a fundamentação técnica necessária para a decisão empresarial.
FAQ: Perguntas Frequentes sobre o Custo de uma Avaliação de Empresa
1. Quanto custa contratar um valuation profissional?
No Portal do Valuation, os honorários começam na faixa de R$ 8.000 a R$ 15.000 para empresas de menor porte e podem superar R$ 120.000 em projetos de maior complexidade. O valor definitivo depende das características da empresa e do escopo contratado.
2. O que influencia o preço de uma avaliação de empresa?
Os principais fatores são faturamento anual, quantidade de CNPJs, complexidade operacional e societária, organização das informações financeiras e finalidade do valuation.
3. Como funciona o processo de avaliação de uma empresa?
O processo normalmente envolve levantamento e análise de informações, avaliação do desempenho histórico, elaboração de projeções, seleção de metodologias adequadas e preparação de um relatório com as premissas e conclusões.
4. Quais documentos são necessários para realizar um valuation?
Geralmente são solicitados balanços patrimoniais, demonstrações de resultados (DRE), informações sobre dívidas, investimentos e capital de giro, além de dados operacionais e societários. A relação definitiva depende das características da empresa.
5. Qual metodologia é utilizada para calcular o valor de uma empresa?
Entre as metodologias utilizadas estão o Fluxo de Caixa Descontado (DCF), os múltiplos de mercado e a avaliação patrimonial, quando aplicável. A escolha depende das características do negócio, da disponibilidade de informações e da finalidade da avaliação.
6. O valuation pode ser utilizado para venda da empresa ou entrada e saída de sócios?
Sim. O valuation oferece uma referência econômico-financeira para negociações de compra e venda, entrada ou saída de sócios, sucessão empresarial e captação de investimentos. O valor calculado não garante o preço final de uma transação, mas contribui para decisões mais fundamentadas.
Conclusão: Quanto Custa uma Avaliação de Empresa e Por Que Contratar?
Saber quanto custa uma avaliação de empresa é importante, mas o investimento deve ser analisado em conjunto com a finalidade do trabalho, a experiência dos profissionais e a qualidade das informações que fundamentam o valor estimado.
Um valuation profissional permite compreender a capacidade de geração de caixa, os riscos, as perspectivas de crescimento e os fatores que influenciam o valor econômico do negócio.
Essas informações são especialmente relevantes em decisões envolvendo venda de empresas, entrada ou saída de sócios, sucessão empresarial e captação de investimentos.
No Portal do Valuation, os honorários são definidos conforme o porte, a complexidade e o objetivo de cada avaliação, com escopo e entregáveis estabelecidos em proposta individualizada.
O valuation é muito mais que um número — ele vai trazer luz às suas decisões empresariais.
Se você deseja compreender o valor econômico da sua empresa, converse com nossa equipe e solicite uma proposta de avaliação adequada às características do seu negócio.
Este conteúdo foi útil para sua tomada de decisão?
Continue aprofundando seus conhecimentos estratégicos em nosso Portal ou acompanhe nossos insights diários em nossa página oficial no Facebook.
Autor: Equipe de Redação do Portal do Valuation sob supervisão técnica.
Revisão Técnica e Curadoria: Laércio Pacanari – Especialista em M&A e Valuation, segundo a Política Editorial do Portal do Valuation para garantir precisão técnica e conformidade com as normas brasileiras de M&A e avaliação de ativos.
👉 Se você busca mais do que um número, mas sim uma defesa estratégica para o seu patrimônio, o próximo passo é uma conversa técnica com quem entende o mercado real.
Deseja Saber Quanto Vale Sua Empresa?
Cada empresa possui características próprias, e uma avaliação econômico-financeira deve considerar sua realidade operacional, financeira e societária.
O Portal do Valuation oferece consultoria especializada para empresários que precisam de informações fundamentadas para decisões estratégicas, societárias e operações de M&A.
Solicite uma proposta personalizada e conheça o escopo de avaliação mais adequado ao seu negócio.
SOLICITAR PROPOSTA DE VALUATION
Laercio Pacanari
CEO do Portal do Valuation Economista e especialista em Controladoria com mais de 15 anos de mercado. Possui vasta experiência na elaboração de Laudos de Valuation e na condução de processos complexos de M&A para PMEs. No comando do Portal do Valuation, une precisão financeira à estratégia digital para transformar negócios em ativos auditáveis e prontos para estratégias de saída (Exit) lucrativas.


